연말정산에서 보험료는 넣는 사람은 많은데 실제로 돌아오는 금액을 아는 사람은 적습니다. 한도가 생각보다 낮습니다.
한 줄 답
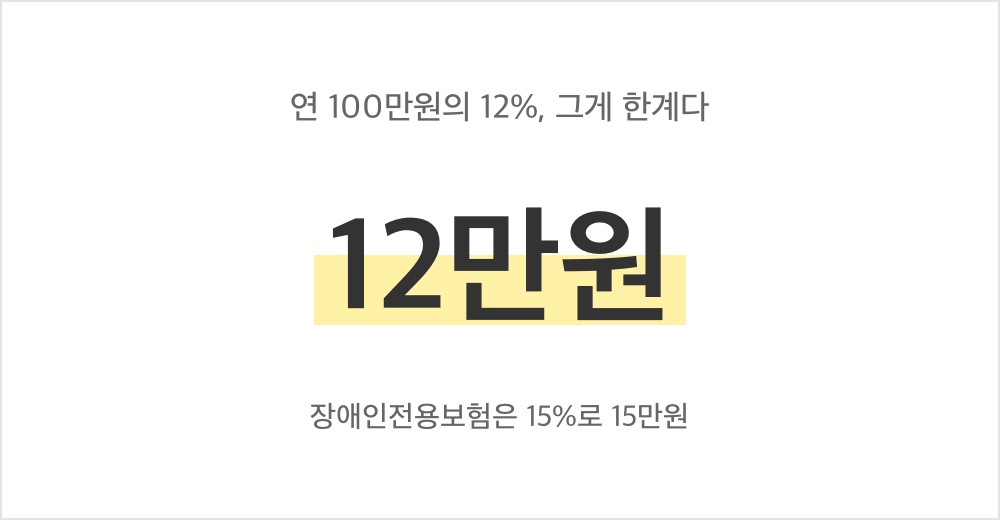
보장성보험료는 연 100만원까지만 인정하고, 그 금액의 12%를 세액에서 빼 줍니다. 최대 12만원입니다. 장애인전용보험은 15%로 최대 15만원입니다.
조문 그대로
소득세법 제59조의4 제1항입니다.
근로소득이 있는 거주자가 해당 과세기간에 만기에 환급되는 금액이 납입보험료를 초과하지 아니하는 보험의 보험계약에 따라 지급하는 다음 각 호의 보험료를 지급한 경우 그 금액의 100분의 12(제1호의 경우에는 100분의 15)에 해당하는 금액을 (…) 공제한다. 다만, 다음 각 호의 보험료별로 그 합계액이 각각 연 100만원을 초과하는 경우 그 초과하는 금액은 각각 없는 것으로 한다.
| 구분 | 한도 | 공제율 | 최대 공제액 |
|---|---|---|---|
| 장애인전용보장성보험 (제1호) | 연 100만원 | 15% | 15만원 |
| 일반 보장성보험 (제2호) | 연 100만원 | 12% | 12만원 |
“각각”입니다. 둘 다 있으면 한도도 공제액도 따로 셉니다. 합치면 최대 27만원입니다.
어떤 보험이 되나
조문이 정한 기준은 하나입니다. 만기에 돌려받는 돈이 낸 보험료를 넘지 않는 보험입니다.
낸 것보다 더 받는 보험은 저축이지 보장이 아니라고 본 것입니다.
| 보통 들어가는 것 | 보통 안 들어가는 것 |
|---|---|
| 실손의료보험 | 저축성보험 |
| 암보험·질병보험 | 연금보험 |
| 상해보험 | 변액보험 중 저축형 |
| 운전자보험 | 보장성이어도 피보험자가 기본공제대상자가 아닌 경우 |
| 자동차보험(대인·대물) |
자동차보험이 들어갑니다. 한 해 보험료가 80만~100만원인 집이 많아, 이것만으로 한도가 거의 찹니다.
숫자로 보면
한 달에 8만4,000원짜리 실손·암보험을 넣고 있다면 한 해 100만8,000원입니다. 한도 100만원을 이미 넘습니다.
여기에 자동차보험 80만원을 더 내도 공제액은 12만원 그대로입니다. 합계 180만원 중 80만원은 버려집니다.
반대로 한 해 보험료가 50만원이면 공제액은 6만원입니다. 한도까지 50만원이 남아 있는 셈입니다.
보험료를 더 내서 공제를 늘리는 구조가 아닙니다. 100만원에서 끊깁니다.
신청 방법
- 연말정산 간소화에서 보험료 자료를 내려받습니다.
- 간소화에 안 잡히는 계약은 보험사에서 납입증명서를 받습니다.
- 장애인전용보장성보험은 증권에 그 표시가 있어야 합니다.
- 회사에 다른 증빙과 함께 냅니다.
자주 틀리는 것
첫째, 100만원이 공제액인 줄 아는 경우입니다.
100만원은 인정 한도이고, 돌아오는 돈은 그 12%인 12만원입니다.
둘째, 피보험자가 기본공제대상자여야 합니다.
제2호가 “기본공제대상자를 피보험자로 하는” 보험이라고 적었습니다. 소득이 있는 형제나 부모를 피보험자로 한 보험은 빠질 수 있습니다.
셋째, 계약자와 피보험자를 헷갈립니다.
보험료를 낸 사람(계약자)이 근로자 본인이고, 피보험자가 기본공제대상자여야 합니다. 둘 중 하나만 맞으면 안 됩니다.
넷째, 저축성보험을 넣는 경우입니다.
만기환급금이 낸 보험료보다 많으면 조문 요건에서 벗어납니다.
다섯째, 일용근로자는 제외입니다.
제1항 괄호가 일용근로자를 뺐습니다.
이 글이 답하지 못하는 것
실손보험 중 일부 특약, 단체보험에서 회사가 낸 몫과 본인이 낸 몫을 어떻게 나누는지는 계약서마다 달라 여기서 다루지 못했습니다. 보험료 세액공제와 의료비 세액공제가 같은 치료비에 겹칠 때의 처리도 따로 봐야 합니다.














답글 남기기