연말정산에서 교육비는 한도가 커서 놓치면 아쉬운 항목입니다. 올해부터 들어온 항목이 하나 있습니다.
한 줄 답
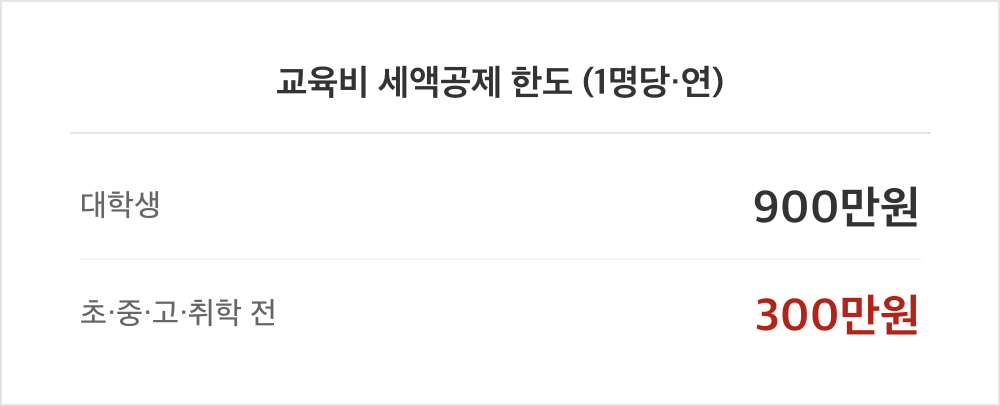
교육비는 지출액의 15%를 세액에서 빼 줍니다. 대학생은 1명당 연 900만원, 초·중·고등학생과 취학 전 아동은 1명당 연 300만원이 한도입니다.
얼마를 빼 주나
소득세법 제59조의4 제3항입니다.
| 대상 | 한도(1명당·연) | 공제액(15%) |
|---|---|---|
| 대학생 | 900만원 | 최대 135만원 |
| 초·중·고등학생 | 300만원 | 최대 45만원 |
| 취학 전 아동 | 300만원 | 최대 45만원 |
| 본인 | 한도 없음 | 지출액의 15% |
대학생 자녀 하나와 고등학생 자녀 하나면 한도가 1,200만원, 공제액은 최대 180만원입니다.
본인 교육비는 한도가 없습니다. 대학원 등록금도 본인이 다니면 들어갑니다. 자녀의 대학원 등록금은 제외입니다.
2026년부터 달라진 것
제3항 제1호 마목이 2025년 12월 23일 개정으로 들어왔습니다.
과세기간 종료일 현재 9세 미만 또는 2학년 이하인 초등학생을 위하여 학원 중 예능을 교습하는 학원 또는 대통령령으로 정하는 체육시설에 지급한 교육비 중 대통령령으로 정하는 금액
종전에는 취학 전 아동의 학원비만 됐습니다(라목). 초등학교에 들어가는 순간 학원비는 빠졌습니다.
이제 초등학교 1~2학년까지는 피아노·미술 학원과 체육시설 비용이 들어갑니다. 두 해가 늘어난 셈입니다.
다만 “예능을 교습하는 학원”입니다. 영어·수학 학원은 들어가지 않습니다.
어떤 교육비가 되나
조문이 항목을 나눠 적었습니다.
| 들어가는 것 | 조문 |
|---|---|
| 유치원·초중고·대학 등록금 | 제1호 가목 |
| 평생교육시설·원격대학·학점은행 | 제1호 나목 |
| 국외 교육기관 | 제1호 다목 |
| 취학 전 아동의 학원·체육시설 | 제1호 라목 |
| 9세 미만 또는 초등 2학년 이하의 예능학원·체육시설 | 제1호 마목 |
| 본인의 직업능력개발훈련 수강료 | 제2호 다목 |
| 본인의 학자금 대출 원리금 상환액 | 제2호 라목 |
| 장애인 특수교육비 | 제3호 |
신청 방법
- 국세청 연말정산 간소화에서 교육비 자료를 내려받습니다.
- 간소화에 안 잡히는 학원비는 학원에서 교육비 납입증명서를 받습니다.
- 회사에 다른 증빙과 함께 제출합니다.
- 놓쳤으면 5년 안에 경정청구로 돌려받을 수 있습니다.
자주 틀리는 것
첫째, 나이와 소득 제한이 없습니다.
제3항은 기본공제대상자에 대해 “나이 및 소득의 제한을 받지 아니하되”라고 적었습니다. 스무 살이 넘은 자녀도 됩니다. 다만 마목의 기관은 18세 미만만 해당합니다.
둘째, 학자금 대출로 낸 등록금은 자녀 몫으로 빼지 못합니다.
제1호 단서가 제외한다고 적었습니다. 나중에 본인이 갚을 때 제2호 라목으로 공제받습니다. 같은 돈을 두 번 빼 주지 않는 구조입니다.
셋째, 자녀의 대학원비는 안 됩니다.
제1호 단서에서 제외합니다. 본인 대학원비는 제2호 나목으로 됩니다.
넷째, 장학금으로 낸 몫은 빠집니다.
제3항 단서는 소득세나 증여세가 비과세되는 교육비는 공제하지 않는다고 적었습니다. 학교에서 받은 장학금으로 충당한 금액은 제외됩니다.
다섯째, 학원비는 초등 2학년까지입니다.
3학년이 되면 예능학원도 빠집니다. 학년이 바뀌는 해를 기억해 두셔야 합니다.
이 글이 답하지 못하는 것
마목의 “대통령령으로 정하는 금액”이 얼마까지인지, 어떤 체육시설이 들어가는지는 시행령에 맡겨져 있습니다. 맞벌이 부부가 자녀 교육비를 나눠 공제받을 때 누가 받는 것이 유리한지도 각자의 세액에 따라 갈립니다.












답글 남기기