직장인의 건강보험료는 월급에서 알아서 빠진다. 회사가 반을 내고 나머지 반을 내가 낸다. 그런데 월급 말고 다른 소득이 생기면 이야기가 하나 더 붙는다. 부업 수입, 월세, 이자와 배당이 한 해 2천만원을 넘으면 그 넘는 부분에 보험료를 따로 매긴다. 회사는 이 몫을 나눠 내지 않는다.
2천만원을 넘는 부분만 센다
국민건강보험법 제71조 제1항은 직장가입자의 보수 외 소득이 대통령령으로 정한 금액을 넘으면 소득월액을 이렇게 계산한다고 정했다.
(연간 보수 외 소득 − 대통령령으로 정하는 금액) × 1/12
시행령 제41조 제4항은 그 금액을 연간 2천만원으로 정했다(2022. 8. 31. 개정). 여기에 보험료율을 곱한다. 직장가입자 보험료율은 시행령 제44조 제1항의 1만분의 719, 즉 7.19%다.
중요한 건 계산식에서 2천만원을 빼고 시작한다는 점이다. 2,100만원이 됐다고 2,100만원 전체에 매기지 않는다. 넘은 100만원에만 매긴다.
금액으로 바꾸면
| 월급 외 소득 (연) | 소득월액 | 월 보험료 | 1년 |
|---|---|---|---|
| 2,000만원 | 0원 | 0원 | 0원 |
| 2,600만원 | 50만원 | 35,950원 | 431,400원 |
| 3,000만원 | 83만3,333원 | 59,917원 | 719,000원 |
| 5,000만원 | 250만원 | 179,750원 | 2,157,000원 |
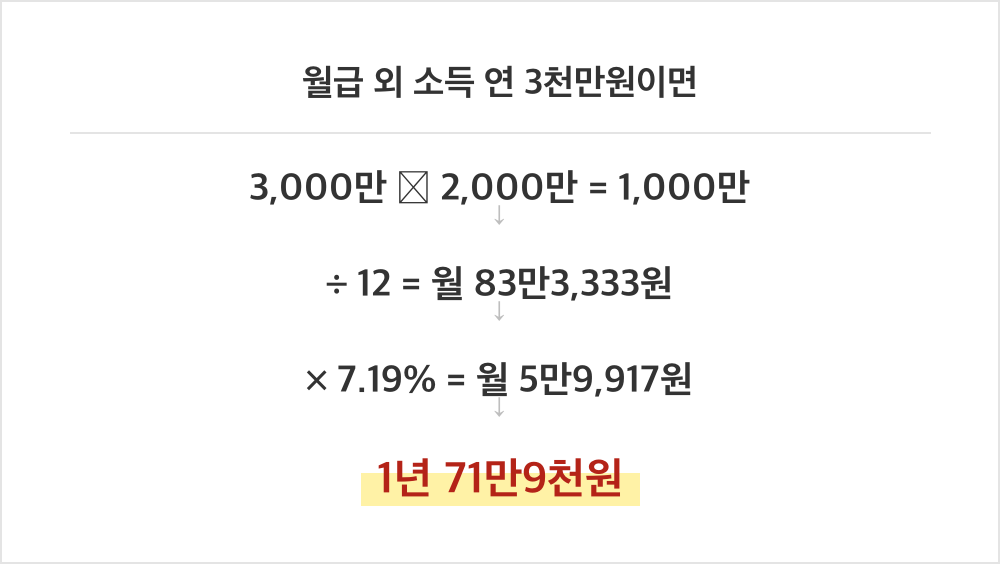
3,000만원을 예로 들면 (3,000만 − 2,000만) ÷ 12 = 83만3,333원, 여기에 7.19%를 곱해 월 59,917원이다.
전체 소득 대비로 보면 3,000만원일 때 2.4%, 5,000만원일 때 4.3%다. 기준선을 넘은 직후에는 부담이 작고, 소득이 커질수록 비율이 올라간다.
이 보험료는 회사가 반을 내 주지 않는다. 전액 본인 부담이다.
지역가입자와 견주면
같은 조 제2항은 지역가입자의 소득월액을 연간 소득을 12개월로 나눈 값으로 정했다. 2천만원을 빼 주는 장치가 없다. 직장을 그만두고 같은 월세 3,000만원만 남은 사람은 3,000만원 전체가 계산에 들어가고, 재산에 매기는 보험료도 따로 붙는다.
그러니 2천만원 공제는 직장가입자에게만 주는 완충 장치로 읽힌다. 월급으로 이미 보험료를 내고 있으니, 작은 부수입까지 두 번 걷지는 않겠다는 뜻으로 본다. 퇴직이나 이직 공백으로 지역가입자가 되는 순간 같은 소득에 대한 보험료가 크게 달라질 수 있다는 점은 미리 알아 둘 만하다.
무엇이 소득에 들어가나
시행령 제41조 제1항은 이자, 배당, 사업, 근로, 연금, 기타 소득을 넣고 비과세소득은 뺀다고 적었다. 사업소득은 매출이 아니라 비용을 뺀 소득금액이다. 같은 매출이라도 경비가 큰 부업은 소득이 작게 잡힌다.
공적연금은 따로 적었다. 국민연금 같은 공적연금소득은 소득세법의 계산 방식을 쓰지 않고 그해 받은 연금 전부를 소득으로 본다(제1항 제5호 단서). 은퇴 뒤 재취업해 직장가입자가 된 사람이 연금을 받고 있다면 연금이 고스란히 계산에 들어간다는 뜻이다.
조건이 다르면 판단도 다르다
부업을 하나 더 할지 고민한다면 보험료를 “추가 비용”으로 넣고 계산해 볼 만하다. 월급 외 소득이 1,900만원인 사람이 일을 하나 더 해 500만원을 더 벌면, 넘는 400만원에 대해 1년 28만7,600원이 붙는다. 500만원 중 약 5.8%다. 소득세까지 생각하면 실제로 남는 돈은 더 줄어든다.
반대로 소득을 나눌 수 있는 경우도 있다. 같은 월세 수입이라도 부부 공동명의로 나뉘면 각자 기준선 2천만원을 따로 본다. 다만 명의를 바꾸는 일에는 증여세와 취득세가 따라오니 보험료 하나로 판단할 일은 아니라고 본다.
이 숫자가 말해 주지 않는 것
여기에 붙는 장기요양보험료는 넣지 않았다. 소득이 반영되는 시점은 소득세 신고 자료가 넘어간 뒤라 한 해 정도 늦게 고지된다. 금융소득을 어떤 기준으로 넣는지 같은 세부 산정은 공단 정관과 보건복지부령에 있어 이 글에서 확인하지 못했다.
정리하면 기준은 하나다. 월급 외 소득은 2천만원을 문턱이 아니라 출발선으로 본다. 넘는 1,000만원마다 1년에 약 72만원이 붙는다고 생각하면 계산이 빠르다.














답글 남기기