가게를 열 때 사업자등록 신청서에서 “간이과세”와 “일반과세” 중 하나를 고릅니다. 세금이 적다는 말에 간이과세를 고르는 경우가 많은데, 기준 금액이 몇 번 바뀌어서 인터넷에는 옛 숫자가 섞여 있습니다.
한 줄 답
직전 연도 공급대가(부가세 포함 매출)가 1억400만원 미만인 개인사업자는 간이과세자가 됩니다(부가가치세법 제61조 제1항, 시행령 제109조 제1항). 해당 과세기간 공급대가가 4,800만원 미만이면 부가세 납부의무가 면제됩니다(법 제69조 제1항).
기준 금액이 바뀐 흐름
법 제61조는 기준을 “8천만원부터 8천만원의 130%까지의 범위에서 대통령령으로 정하는 금액”이라고 적었습니다. 8천만원 × 130% = 1억400만원이고, 시행령은 2024년 2월 29일 개정으로 그 상한인 1억400만원을 기준으로 정했습니다. 법이 허용한 범위의 끝까지 올린 셈입니다.
| 구분 | 기준 | 조문 |
|---|---|---|
| 간이과세 적용 | 직전 연도 공급대가 1억400만원 미만 | 법 제61조 제1항, 시행령 제109조 제1항 |
| 부동산임대업·과세유흥장소 | 직전 연도 공급대가 4,800만원 이상이면 제외 | 법 제61조 제1항 제3호 |
| 납부의무 면제 | 해당 과세기간 공급대가 4,800만원 미만 | 법 제69조 제1항 |
| 신규 사업자 | 개업 첫해 예상 공급대가로 신고 | 법 제61조 제3항 |
세금은 어떻게 계산하나
간이과세자의 납부세액은 공급대가 × 업종별 부가가치율 × 10%입니다(법 제63조 제2항). 부가가치율은 시행령 제111조 제2항이 정합니다.
| 업종 | 부가가치율 |
|---|---|
| 소매업, 음식점업 | 15% |
| 제조업, 농·임·어업, 소화물 전문 운송업 | 20% |
| 숙박업 | 25% |
| 건설업, 운수·창고업, 정보통신업, 그 밖의 서비스업 | 30% |
| 금융·보험, 전문·과학기술서비스, 부동산임대업 등 | 40% |
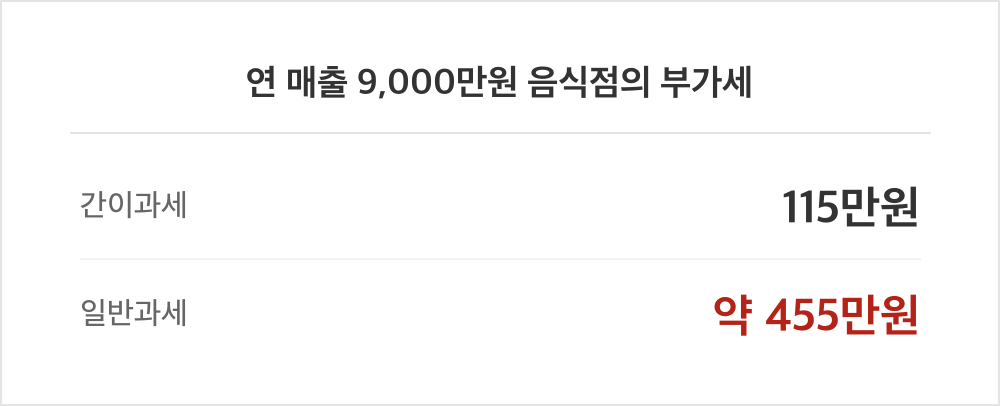
연 공급대가 9,000만원인 음식점을 가정하고, 세금계산서를 받은 재료비가 4,000만원(부가세 포함)이라고 해 보겠습니다.
- 간이과세: 9,000만원 × 15% × 10% = 135만원, 여기서 매입 공제 4,000만원 × 0.5% = 20만원을 빼면 115만원
- 일반과세: 매출세액 9,000만원 × 10/110 = 약 818만원 − 매입세액 4,000만원 × 10/110 = 약 364만원 → 약 455만원
같은 장사에서 차이가 약 340만원입니다. 다만 이 계산은 다른 공제·감면을 뺀 단순 비교입니다.
간이과세가 안 되는 경우
매출이 기준 아래여도 시행령 제109조 제2항의 업종은 간이과세자가 될 수 없습니다. 광업, 제조업(최종소비자 대상 일부 제외), 도매업, 부동산매매업, 변호사·세무사·의사·약사 같은 전문직 사업 등이 들어갑니다. 일반과세 사업장을 따로 가진 사람도 안 됩니다(법 제61조 제1항 제1호).
신청 방법
- 홈택스나 세무서에서 사업자등록을 신청할 때 간이과세 적용 여부를 함께 신고합니다(법 제61조 제3항).
- 신청서에 연간 공급대가 예상액을 적으면 간이과세적용신고서를 낸 것으로 봅니다(시행령 제109조 제4항).
- 이후에는 직전 연도 실적으로 매년 유형이 다시 정해집니다.
자주 틀리는 것
첫째, 기준을 아직 8천만원으로 아는 경우입니다. 2024년 시행령 개정 이후 기준은 1억400만원입니다.
둘째, 매출을 부가세 빼고 계산하는 경우입니다. 간이과세 기준은 공급대가, 즉 부가세를 포함한 금액입니다.
셋째, 매입 공제가 많으면 환급받는다고 아는 경우입니다. 법 제63조 제6항은 공제액 합계가 납부세액을 넘으면 그 초과분을 없는 것으로 본다고 정했습니다. 인테리어처럼 초기 투자가 큰 해에는 일반과세가 환급 면에서 유리할 수 있는 이유입니다.
이 글이 답하지 못하는 것
간이과세자의 세금계산서 발급 의무 기준(법 제36조)과 신용카드 매출세액공제는 이 글의 계산에 넣지 않았습니다. 국세청장이 정하는 지역·규모 기준(시행령 제109조 제2항 제9호)은 고시를 따로 봐야 합니다. 종합소득세는 별개입니다.












답글 남기기