영수증 아래에 부가세라는 줄이 있다. 따로 더 낸 것 같지는 않은데 금액은 적혀 있다. 이미 가격 안에 들어 있기 때문이다.
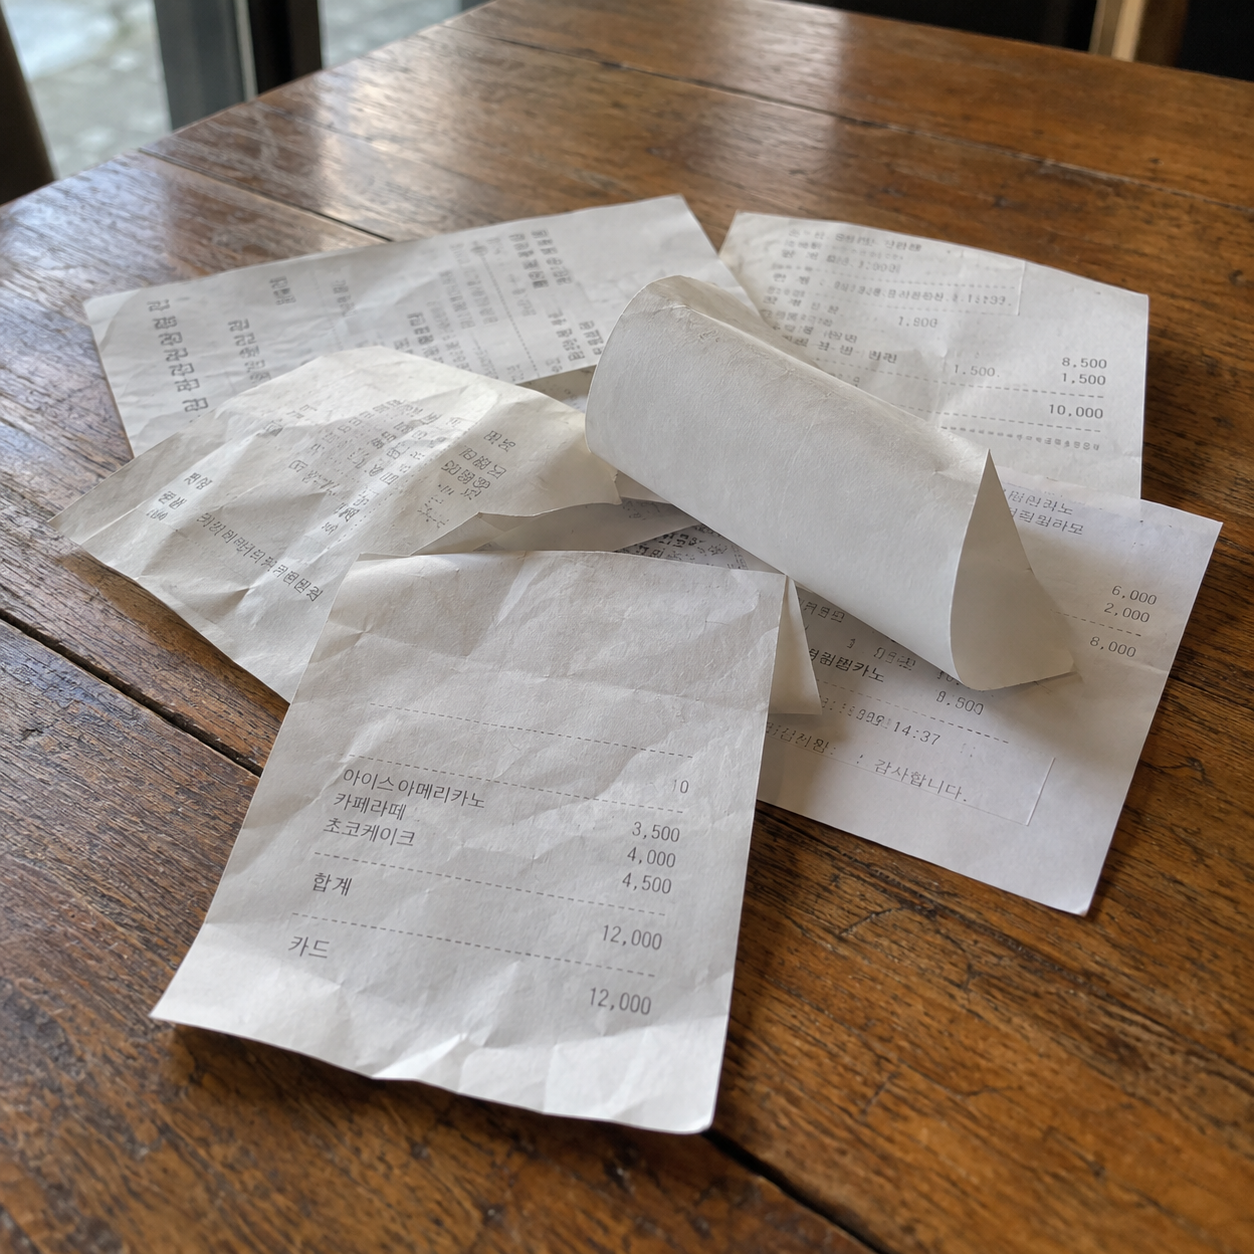
세율은 한 줄이다
부가가치세법 제30조는 조문 전체가 한 문장이다.
부가가치세의 세율은 10퍼센트로 한다.
1977년 도입 이후 10%다. 세율을 바꾸지 않고 여기까지 왔다.
가게가 대신 걷는다
제31조다.
사업자가 재화 또는 용역을 공급하는 경우에는 공급가액에 세율을 적용하여 계산한 부가가치세를 재화 또는 용역을 공급받는 자로부터 징수하여야 한다.
“공급받는 자로부터”다. 내는 사람은 소비자이고, 걷어서 나라에 내는 쪽이 가게다.
그래서 가게 매출에서 부가세는 처음부터 가게 돈이 아니다. 잠시 맡아 두는 돈이다.
11,000원을 갈라 보면
| 항목 | 금액 |
|---|---|
| 공급가액 | 10,000원 |
| 부가가치세 | 1,000원 |
| 손님이 내는 값 | 11,000원 |
11,000원에서 1,000원이 세금이니 가격의 9.09%다.
10%가 아니라 9.09%다.
10%는 공급가액 기준이고, 우리가 보는 가격은 세금이 이미 더해진 값이기 때문이다. 포함된 세금을 알려면 가격을 11로 나누면 된다.
한 달에 외식비 60만원을 쓴다면 그중 약 5만4,500원이 부가가치세다. 한 해로는 65만원이 넘는다.
빠지는 것도 있다
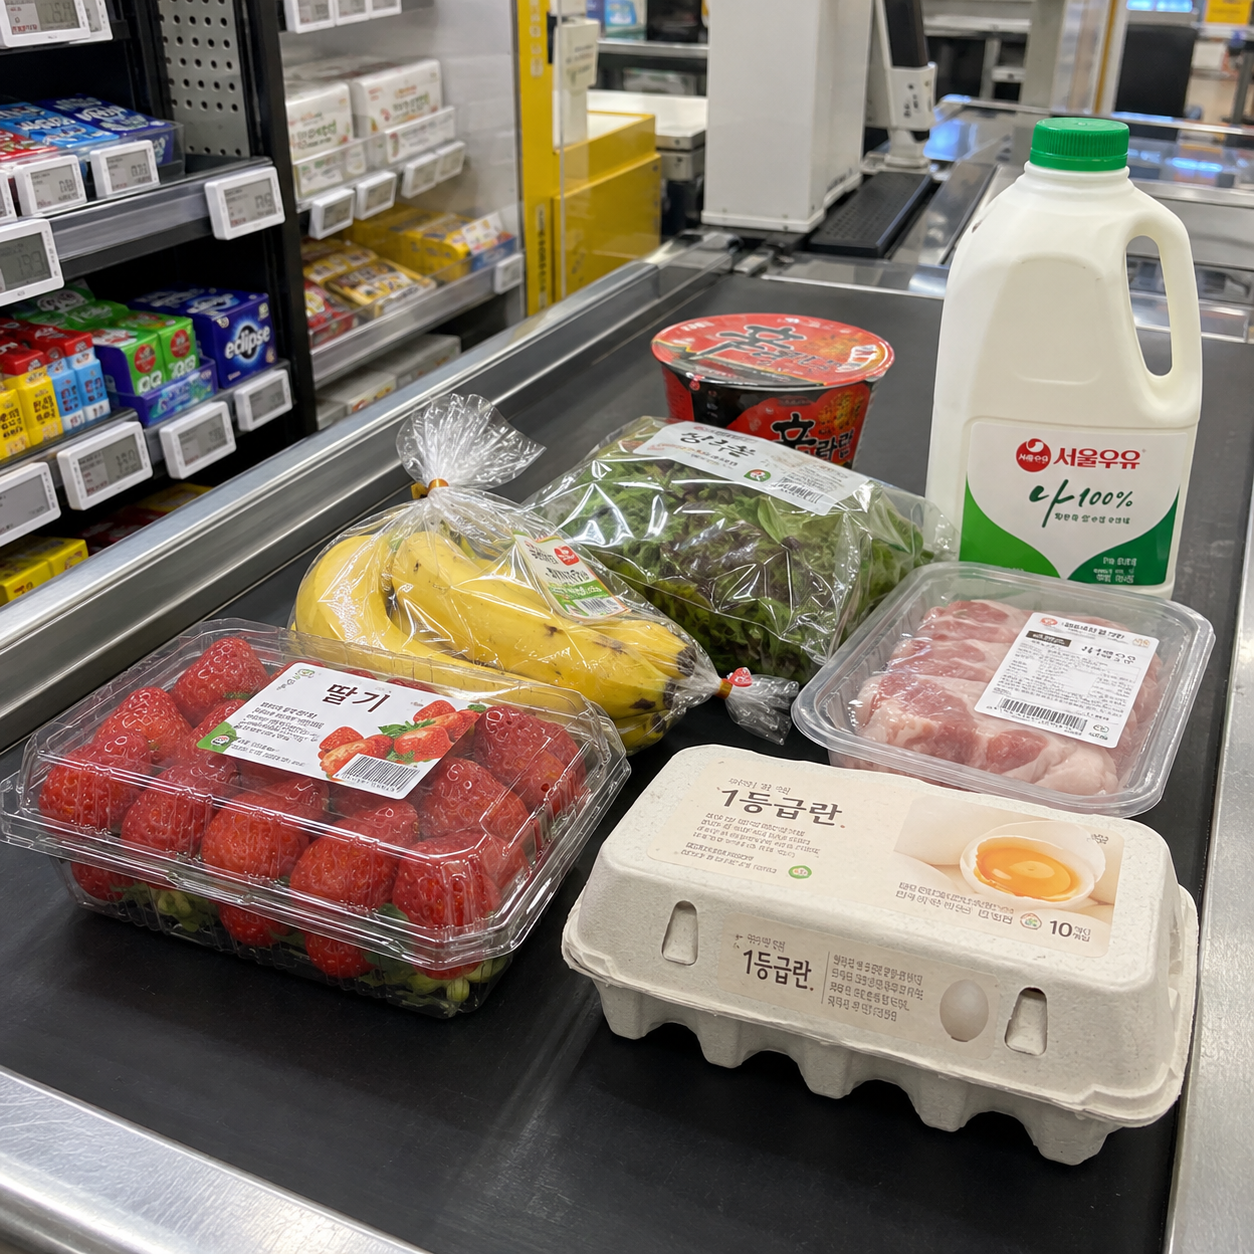
제26조 제1항은 면세 대상을 열거한다. 가공하지 않은 식료품, 의료·교육 용역처럼 생활에 기본이 되는 것들이 여기 들어간다.
그래서 마트에서 산 쌀과 식당에서 먹은 밥은 세금 구조가 다르다. 같은 쌀인데 조리해서 팔면 과세가 된다.
장바구니에 넣는 순간과 식탁에 올라오는 순간 사이에 10%가 붙는다.
집밥과 외식의 차이를 흔히 재료비로만 세는데, 세금 한 겹이 더 있다.
작은 가게는 다르게 센다
제61조 제1항은 직전 연도 공급대가가 8,000만원부터 그 130%까지의 범위에서 대통령령으로 정하는 금액에 미달하는 개인사업자를 간이과세자로 본다.
간이과세자는 업종별 부가가치율을 적용해 세금을 계산한다. 일반과세자와 셈법이 다르다.
다만 부동산임대업이나 과세유흥장소는 직전 연도 공급대가가 4,800만원 이상이면 제외된다. 같은 매출이어도 업종에 따라 갈린다.
숫자를 읽는 기준 하나
부가가치세는 소득과 무관하게 같은 비율로 붙는다. 월 200만원을 버는 사람과 2,000만원을 버는 사람이 같은 밥을 먹으면 같은 1,000원을 낸다.
소득세는 많이 버는 쪽이 더 내지만, 부가가치세는 많이 쓰는 쪽이 더 낸다. 쓰는 비율은 소득이 낮을수록 높은 편이라, 소득에서 차지하는 세금 비중은 거꾸로 갈 수 있다.
면세 항목이 생활필수품 쪽에 몰려 있는 것은 그 때문이라고 본다. 세율을 건드리지 않고 품목으로 조절하는 방식이다.
가격표를 볼 때 11로 나눠 보는 습관 하나면, 한 해에 내가 얼마를 소비세로 내는지 대략 보인다.














답글 남기기