금리가 내려가면 대출을 갈아탈지 고민이 시작된다. 새 대출 금리만 보면 당장 옮기고 싶지만, 지금 대출을 먼저 갚을 때 붙는 중도상환수수료가 발목을 잡는다. 이 수수료에는 법이 정한 끝이 있다.
3년이 지나면 붙일 수 없다
금융소비자보호법 제20조 제1항 제4호 나목은 대출성 상품에서 수수료, 위약금 또는 그 밖에 어떤 명목이든 중도상환수수료를 부과하는 행위를 불공정영업행위로 금지한다. 예외는 세 가지다.
- 대출계약이 성립한 날부터 3년 이내에 상환하는 경우
- 다른 법령에 따라 중도상환수수료 부과가 허용되는 경우
- 금융소비자 보호와 거래질서를 해칠 우려가 없는 경우로서 대통령령이 정한 경우
뒤집어 말하면, 특별한 예외가 아닌 한 계약 3년이 지난 대출은 언제 갚아도 수수료가 없다. “수수료”라는 이름을 바꿔 “위약금”으로 받는 것도 같은 금지 대상이다.
갈아타기 계산을 해 보면
3억원을 빌린 지 2년이 됐고, 금리 1%p 낮은 대출로 옮기려 한다고 가정하자. 수수료율과 계산 방식은 약정마다 다르다. 여기서는 “수수료율 1.2%에 남은 면제 기간 비율을 곱하는” 약정이라고 가정한다.
- 중도상환수수료: 3억원 × 1.2% × (남은 1년 ÷ 3년) = 120만원
- 금리 1%p 차이의 이자 절감: 3억원 × 1% = 1년에 300만원 (원금 상환 없이 단순 계산)
이 가정에서는 수수료를 내고 옮겨도 약 5개월이면 이자 절감으로 수수료를 회수한다. 120만원 ÷ (300만원 ÷ 12개월) = 4.8개월이다.
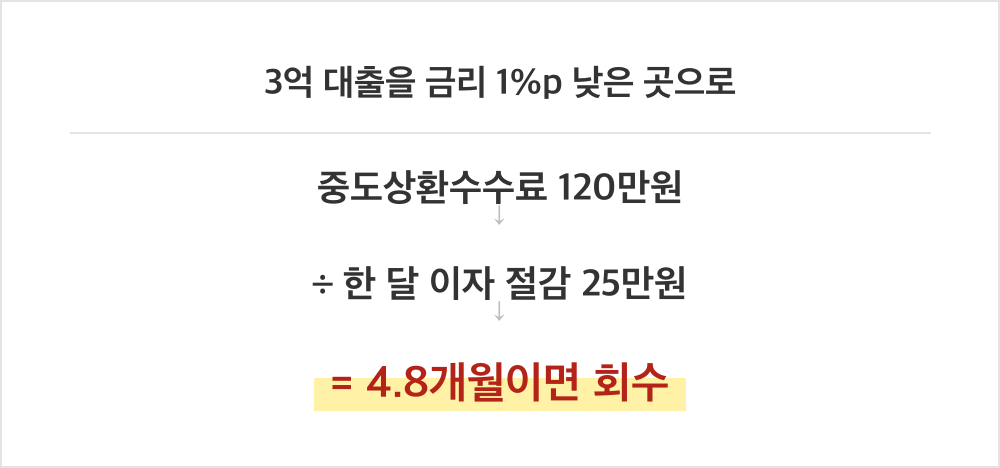
수수료는 한 번 내는 돈이고, 금리 차이는 매달 쌓이는 돈이다.
반대로 금리 차이가 0.3%p라면 1년 절감액은 90만원이라 수수료 120만원을 회수하는 데 16개월이 걸린다. 그사이 1년이 더 지나면 수수료 자체가 사라진다. 이때는 기다렸다가 3년이 되는 날 옮기는 편이 낫다.
몇 달째에 갚느냐에 따라
같은 가정(3억원, 수수료율 1.2%, 36개월 중 남은 기간 비례)으로 시점별 수수료를 세면 이렇다.
| 대출 후 경과 | 남은 기간 | 중도상환수수료 |
|---|---|---|
| 12개월 | 24개월 | 240만원 |
| 24개월 | 12개월 | 120만원 |
| 30개월 | 6개월 | 60만원 |
| 35개월 | 1개월 | 10만원 |
| 36개월 이후 | 없음 | 0원 |
30개월 시점이라면 수수료 60만원을 내고 바로 옮길지, 6개월을 기다릴지 고민된다. 금리 1%p 차이라면 6개월 이자 절감이 150만원이라 바로 옮기는 쪽이 낫다. 0.3%p 차이라면 6개월 절감이 45만원으로 수수료보다 작아, 기다리는 쪽이 낫다.
같은 조항이 막는 것들
제20조 제1항 제4호는 중도상환수수료 말고도 두 가지를 더 막는다. 금융회사가 자기 이익을 위해 특정 대출 상환방식을 강요하는 것(가목), 그리고 개인 대출 등에서 제3자의 연대보증을 요구하는 것(다목)이다. 대출 상담에서 “이 상환방식만 된다”는 말을 들었다면 이 조항을 떠올려 볼 만하다.
날짜를 정확히 세야 하는 이유
기준은 대출을 실행한 날이 아니라 “대출계약이 성립한 날”이다. 대부분은 같은 날이지만, 계약서 작성일과 실행일이 다르면 며칠 차이가 생길 수 있다. 3년 직전 며칠을 남기고 갚으면 수수료가 붙을 수 있으니, 계약서의 날짜를 먼저 확인하는 것이 순서라고 본다.
손실 가능성도 같이 본다
갈아타기에는 수수료 말고도 비용이 있다. 새 대출의 인지세, 근저당 설정 비용, 금리 유형(고정·변동)의 차이다. 고정금리에서 변동금리로 옮기면 지금은 낮아도 나중에 금리가 오를 위험을 떠안는다. 이 글의 계산은 이런 비용과 위험을 넣지 않은 단순 비교다.
요약하면 갈아타기의 손익은 세 숫자로 정해진다. 남은 수수료, 금리 차이, 그리고 3년까지 남은 개월 수다. 금리 차이가 작을수록 3년 날짜를 기다리는 쪽의 값이 커지고, 금리 차이가 클수록 하루라도 빨리 옮기는 쪽이 낫다.
이 숫자가 말해 주지 않는 것
시행령이 정한 예외(3년 안이라도 수수료를 못 받거나, 3년 뒤라도 받을 수 있는 경우)의 구체적인 목록은 이 글에서 확인하지 못했다. 수수료율 1.2%와 잔존기간 비례 방식은 설명을 위한 가정이며 실제 약정과 다를 수 있다. 정책대출과 전세대출은 상품별 조건이 따로 있다.
정리하면 기준은 하나다. 대출을 옮기기 전에 계약서의 성립일에서 3년 뒤 날짜를 적고, 수수료를 이자 절감액으로 몇 달 만에 회수하는지 나눗셈 한 번을 해 본다.












답글 남기기