집을 한 채 더 살 때 가장 먼저 부딪히는 세금이 취득세입니다. 1주택자는 1~3%인데, 두 번째·세 번째 집은 같은 가격이라도 세율이 8%, 12%로 뛸 수 있습니다. 지방세법 조문으로 기준을 정리했습니다.
한 줄 답
유상으로 주택을 살 때 조정대상지역의 1세대 2주택은 8%, 3주택 이상은 12%, 조정대상지역 밖에서는 3주택 8%, 4주택 이상 12%가 적용됩니다(지방세법 제13조의2 제1항). 이사 등으로 생긴 일시적 2주택은 중과에서 빠집니다.
세율은 이렇게 나옵니다
중과세율은 “4% + 중과기준세율(2%)의 몇 배”로 계산됩니다. 중과기준세율은 1천분의 20, 즉 2%입니다(제6조 제19호).
| 구분 | 조정대상지역 | 조정대상지역 밖 | 계산 |
|---|---|---|---|
| 1주택 | 1~3% | 1~3% | 제11조 제1항 제8호 |
| 2주택 | 8% | 1~3% | 4% + 2% × 2 |
| 3주택 | 12% | 8% | 조정 4% + 2% × 4 / 비조정 4% + 2% × 2 |
| 4주택 이상 | 12% | 12% | 4% + 2% × 4 |
| 법인 | 12% | 12% | 4% + 2% × 4 |
1주택 기본세율은 취득가액 6억원 이하 1%, 9억원 초과 3%이고, 그 사이는 가격에 따라 올라가는 계산식이 따로 있습니다(제11조 제1항 제8호).
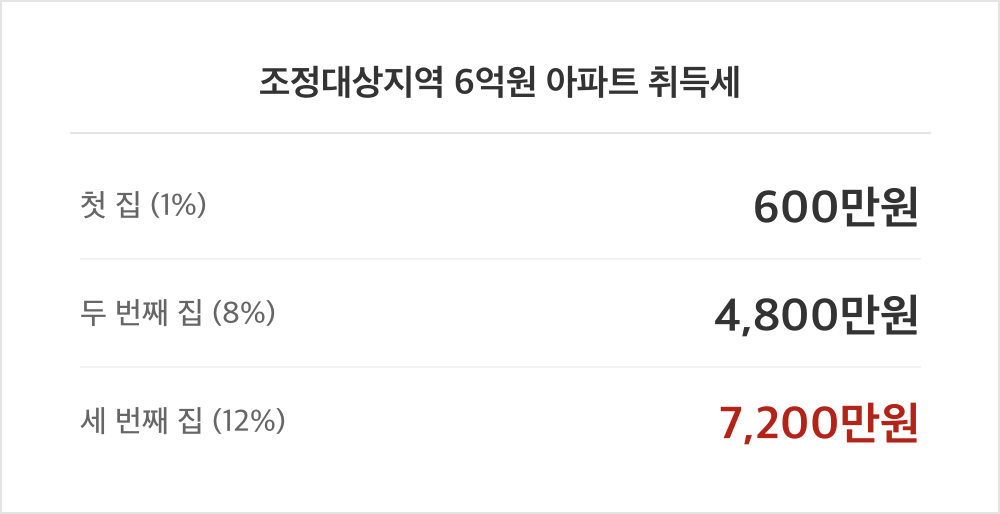
같은 6억 아파트, 몇 번째 집이냐에 따라
| 조정대상지역 6억원 아파트 | 세율 | 취득세 |
|---|---|---|
| 첫 집 | 1% | 600만원 |
| 두 번째 집 | 8% | 4,800만원 |
| 세 번째 집 | 12% | 7,200만원 |
두 번째 집이 되는 순간 4,800만원 − 600만원 = 4,200만원이 더 붙습니다. 첫 집 취득세의 8배입니다. 지방교육세와 농어촌특별세는 이 표에 넣지 않았는데, 중과가 되면 이 부가세들도 같이 커집니다.
이 차이를 다르게 보면, 두 번째 집을 사면서 내는 취득세 4,800만원은 집값의 8%라서 집값이 8% 넘게 올라야 세금만큼을 겨우 메운다는 뜻이기도 합니다. 다주택 취득을 세금으로 무겁게 만든 장치가 얼마나 센지 이 숫자에서 드러납니다.
중과에서 빠지는 일시적 2주택
1주택을 가진 세대가 이사·학업·취업·직장 이전 등으로 새 집을 사고, 정해진 기간 안에 종전 주택을 처분하면 새 집은 중과 대상이 아닙니다(시행령 제28조의5).
| 경우 | 종전 주택 처분 기한 |
|---|---|
| 기본 | 새 주택 취득 후 3년 |
| 종전·신규 주택이 모두 조정대상지역 | 2년 |
기한 안에 팔지 못하면 일시적 2주택이 아니게 되므로, 1~3%로 낸 취득세와 중과세율의 차이를 추가로 내야 할 수 있습니다.
주택 수에 들어가는 것
주택 수는 취득하는 그 주택을 포함해서, 세대가 가진 주택, 조합원입주권, 주택분양권, 주택분 재산세가 과세되는 오피스텔까지 셉니다(제13조의3, 시행령 제28조의4). 분양권 하나와 집 한 채를 가진 세대가 또 집을 사면 3주택으로 봅니다.
자주 틀리는 것
첫째, 취득하는 집은 빼고 센다고 아는 경우입니다. 지금 사는 집까지 포함해서 셉니다. 집 한 채가 있는 세대가 하나를 더 사면 “2주택”입니다.
둘째, 일시적 2주택 기간이 어디서나 3년이라고 아는 경우입니다. 두 집이 모두 조정대상지역이면 2년입니다.
셋째, 오피스텔은 주택 수에 안 들어간다고 아는 경우입니다. 주택분 재산세가 나오는 오피스텔은 들어갑니다.
이 글이 답하지 못하는 것
어느 지역이 지금 조정대상지역인지는 국토교통부 고시로 바뀌므로 계약 전에 따로 확인해야 합니다. 상속·증여로 받은 주택(무상취득)의 중과, 시가표준액 1억원 이하 주택 같은 주택 수 제외 규정, 지방교육세·농어촌특별세 합산 세율은 다루지 않았습니다.














답글 남기기