긴 병은 한 번의 큰 수술보다 매달 나가는 병원비가 더 무겁다. 희귀질환이나 중증난치질환이 그렇다. 이 환자들의 건강보험 본인부담률이 12월부터 내려간다. 숫자로는 10%에서 7%, 3%p다. 그런데 이 3%p가 모든 환자 가계에 같은 크기로 닿지는 않는다고 본다.
무엇이 바뀌나
보건복지부는 11월 4일, 희귀·중증난치질환자의 건강보험 급여 진료비 본인부담률을 10%에서 7%로 낮추는 국민건강보험법 시행령 개정안을 입법예고했다(정책브리핑, 2026. 11. 4.). 의견 수렴과 법제처 심사, 국무회의를 거쳐 12월 1일 시행이 목표다.
이번이 끝이 아니다. 지난 9월 건강보험정책심의위원회가 의결한 단계적 계획의 첫 단계이고, 2028년 상반기에는 5%까지 낮춘다는 계획이다.
| 시점 | 희귀·중증난치질환 본인부담률 |
|---|---|
| 지금 | 10% |
| 2026년 12월 1일(예정) | 7% |
| 2028년 상반기(계획) | 5% |
기준선은 이미 있다. 암·심뇌혈관질환 같은 다른 중증질환은 산정특례로 5%를 낸다. 희귀·중증난치질환만 10%였고, 이번 개정은 그 차이를 메우는 과정이다.
3%p는 얼마인가
정부 추산은 이렇다. 대상자 약 136만 명의 1인당 연평균 본인부담액이 약 75만원에서 약 53만원으로 줄어든다. 75만원 − 53만원 = 22만원, 비율로는 22 ÷ 75 = 약 29% 줄어든다. 본인부담률을 10%에서 7%로, 즉 30% 낮춘 것과 거의 같은 비율이다.
전체로 보면 136만 명 × 22만원 = 약 3,000억원이 환자 쪽 부담에서 건강보험 쪽으로 옮겨 가는 셈이다. 이건 정부 추산을 곱해 본 단순 계산이다.
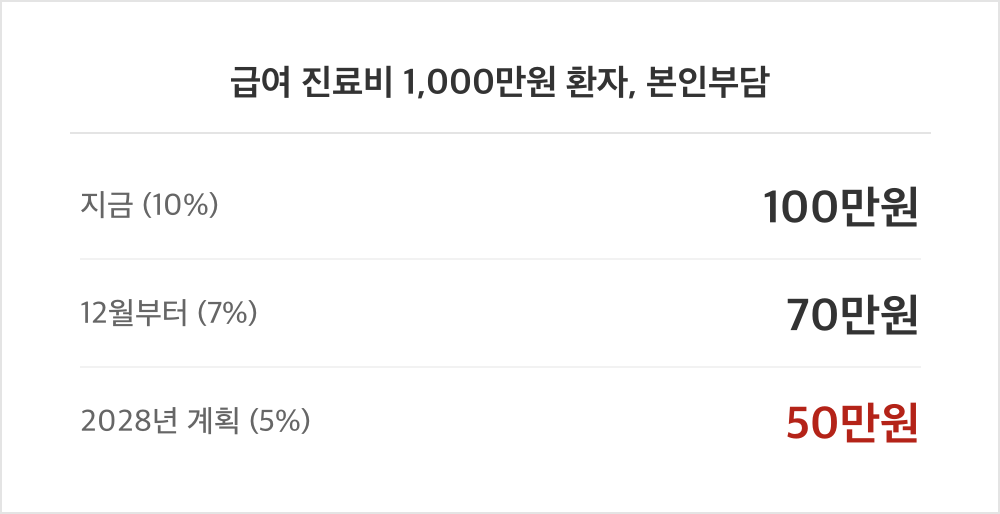
가정을 하나 해 보자. 한 해 건강보험 급여 진료비가 1,000만원 나오는 환자라면 본인부담은 지금 100만원, 12월부터 70만원, 계획대로 5%가 되면 50만원이다.
그런데 그대로인 것이 있다
비급여 진료비와 입원 중 식대 본인부담률 50%는 이번 개정에서 바뀌지 않는다.
이 한 줄이 체감을 가른다. 같은 희귀질환자라도 진료비 대부분이 급여 항목인 사람은 위 계산만큼 줄어든다. 반면 비급여 검사나 치료가 많은 사람, 입원이 길어 식대가 쌓이는 사람은 줄어드는 몫이 전체 병원비에서 차지하는 비중이 작다.
본인부담률은 “급여 진료비”라는 분모 위에서만 움직인다. 내 병원비 영수증에서 그 분모가 얼마인지가 체감의 크기다.
그래서 이 변화가 가장 크게 닿는 쪽은 급여 위주로 장기 통원 치료를 받는 환자라고 본다. 반대로 비급여 비중이 큰 집은 정부 평균값 22만원보다 덜 느낄 가능성이 크다.
언제 바뀌었고 왜 지금인가
희귀·중증난치질환이 다른 중증질환보다 높은 10%를 내 온 것은 이번 발표에서도 “다른 중증질환의 5%보다 높다”고 짚었다. 복지부 국장은 이번 개정을 “본인 부담을 타 중증질환 수준으로 낮추는 첫걸음”이라고 설명했다. 치료 기간이 길어 부담이 누적된다는 점이 이유로 제시됐다.
이 숫자가 말해주지 않는 것
아직 입법예고 단계라 최종 시행일과 세부 내용은 바뀔 수 있다. 본인부담상한제를 이미 적용받는 환자라면 이번 인하가 연간 총부담을 얼마나 더 줄이는지는 개인별로 다르고, 이 글에서 계산하지 못했다. 어떤 질환이 산정특례 대상인지, 등록 절차는 어떤지도 다루지 않았다. 실손보험 청구액에 미치는 영향도 계산 밖이다.
내가 쓰는 판단 기준은 하나다. 12월 이후 병원비 영수증을 받으면 급여 본인부담금과 비급여를 따로 적어 본다. 내려간 것은 앞쪽 칸뿐이기 때문이다.












답글 남기기