은행과 증권사 앱마다 ISA를 권한다. “절세 계좌”라는 말은 많이 듣지만, 실제로 얼마나 아끼는지 숫자로 본 사람은 드물다. 조문을 따라가 보면 이 계좌의 값은 비과세 한도보다 3년이라는 시간에 더 크게 걸려 있다.
세 가지 숫자
조세특례제한법 제91조의18이 정한 ISA의 뼈대는 이렇다.
| 항목 | 내용 | 조문 |
|---|---|---|
| 비과세 한도 | 일반 200만원, 총급여 5천만원 이하 등 서민형 400만원 | 제2항 |
| 한도 초과분 | 9% 분리과세 (지방소득세 포함 9.9%) | 제1항 |
| 의무기간 | 3년 이상, 3년 전 해지하면 감면세액 추징 | 제3항 제4호, 제7항 |
| 납입한도 | 연 2천만원(못 채운 한도 이월), 총 1억원 | 제3항 제5호 |
600만원을 벌었다면
ISA 안에서 이자·배당으로 600만원이 생겼다고 해 보자.
- 일반 계좌라면: 600만원 × 15.4% = 92만4천원
- ISA 일반형: (600만원 − 200만원) × 9.9% = 39만6천원
- ISA 서민형: (600만원 − 400만원) × 9.9% = 19만8천원
일반형만 해도 52만8천원, 세금이 57% 줄어든다.
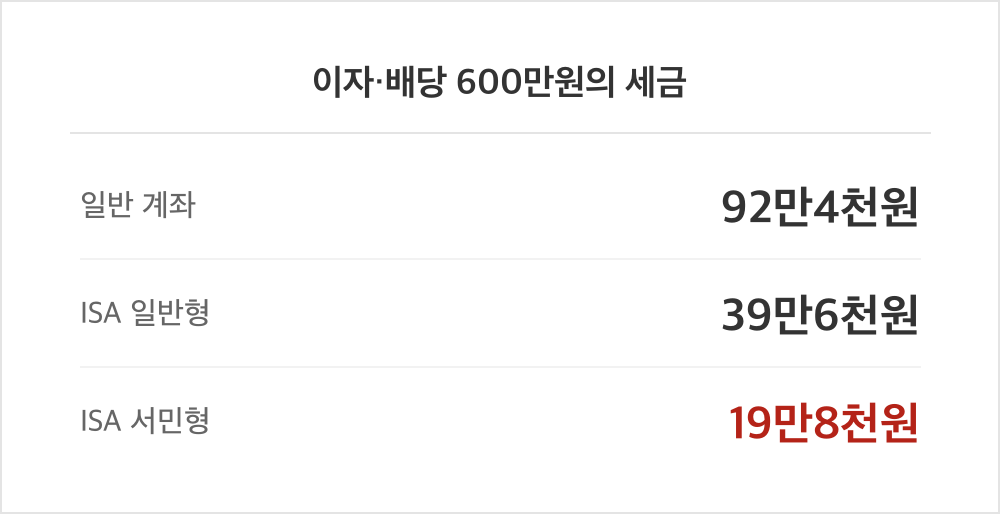
비과세 200만원보다 더 큰 몫은, 한도를 넘는 돈에 붙는 세율이 15.4%에서 9.9%로 내려가는 데서 나온다.
손실을 빼 주는 계산
제91조의18 제5항은 계좌 안 재산에서 생긴 이자·배당에서 손실을 빼고 계산하라고 했다. 가령 한 상품에서 800만원 이익, 다른 상품에서 200만원 손실이 났다면 과세 대상은 600만원이다. 일반 계좌에서는 이익 낸 상품의 배당에 세금이 그대로 붙고, 손실 난 쪽과 상쇄되지 않는 경우가 많다. 여러 상품을 함께 굴리는 사람일수록 이 통산의 값이 커진다.
납입한도는 쌓인다
연간 납입한도는 2천만원 × (1 + 가입 후 경과 연수) − 누적 납입액이다. 경과 연수는 최대 4년까지 센다(제3항 제5호). 첫해에 1,000만원만 넣었다면 둘째 해 한도는 2천만원 × 2 − 1,000만원 = 3,000만원이 된다. 못 채운 한도가 다음 해로 넘어가는 구조라, 처음부터 2천만원을 다 채우지 않아도 손해가 아니다.
가입 자격은 19세 이상이고, 직전 연도에 근로소득이 있으면 15세부터 가능하다(제1항). 만기 전에 계약기간을 연장할 수도 있다(제4항).
3년이라는 조건
ISA의 절세는 “3년을 채운다”는 약속의 대가다.
최초 계약일부터 3년이 되기 전에 해지하면, 부득이한 사유가 아닌 한 그동안 덜 낸 세금을 추징한다(제7항). 3년 안에 넣은 돈보다 많이 빼면 그날 해지한 것으로 본다(제8항). 원금 범위의 인출은 되지만, 수익까지 꺼내 쓰면 계좌가 깨지는 구조다.
그래서 이 계좌는 1~2년 안에 쓸 돈을 넣는 곳이 아니라고 본다. 전세 보증금 올려 줄 돈, 결혼 자금처럼 날짜가 정해진 돈이라면 3년 뒤에 써도 되는지부터 따져야 한다.
손실 가능성도 같이 적어 둔다
ISA는 세금을 줄여 주는 그릇이지 수익을 보장하는 상품이 아니다. 안에 주식이나 펀드를 담으면 원금 손실이 날 수 있고, 손실이 나면 아낄 세금도 없다. 예금만 담으면 손실 위험은 낮지만 비과세 한도를 다 쓰기 어렵다. 어떤 상품을 담을지는 각자의 위험 감당 능력에 따라 다르다.
누가 더 유리한가
서민형 조건(직전 연도 총급여 5천만원 이하 등)을 갖춘 사람은 비과세 한도가 두 배라 같은 수익에서 절세액이 더 크다. 반대로 금융소득이 이미 많아 종합과세를 걱정하는 사람에게는 9.9% 분리과세가 상대적으로 더 큰 의미를 갖는다. 같은 계좌라도 혜택의 출처가 다르다.
세금이 붙는 시점도 다르다. 일반 계좌는 이자나 배당이 들어올 때마다 떼지만, ISA는 계좌를 해지하는 날 한 번에 계산해 원천징수한다(제6항). 그 사이 세금으로 나갔을 돈까지 계좌 안에서 다시 굴러간다. 기간이 길수록 이 차이도 조금씩 커진다.
이 숫자가 말해 주지 않는 것
가입 자격의 세부 제한과 시행령 요건, 연금계좌로 옮길 때의 추가 세액공제(제11항)는 계산에 넣지 않았다. 600만원 수익은 가정이며 수익률을 뜻하지 않는다. 건강보험료 영향은 따지지 않았다.
정리하면 기준은 하나다. 3년 안에 쓸 일이 없는 돈인지 먼저 묻고, 그렇다면 ISA에 넣는 것이 같은 수익에서 세금을 줄이는 가장 단순한 방법이다.












답글 남기기