회사를 그만두고 퇴직금을 기다렸는데 월급 통장에는 아무것도 들어오지 않는다. 대신 처음 들어 보는 증권사나 은행의 IRP 계좌로 돈이 들어갔다는 안내를 받는다. 많은 사람이 이 계좌를 바로 해지하고 돈을 빼낸다. 그 선택이 틀렸다고 말하려는 것은 아니다. 다만 그 순간 무엇을 포기하는지는 알고 하는 편이 낫다고 본다.

퇴직금은 원래 통장으로 받는 돈이었다
근로자퇴직급여보장법 제9조 제2항은 퇴직금을 근로자가 지정한 개인형퇴직연금(IRP) 계정으로 이전하는 방법으로 지급하도록 한다. 근로자가 계좌를 지정하지 않으면 회사가 근로자 명의의 IRP 계정으로 옮긴다(제3항).
이 조항은 2021년 4월에 들어와 2022년 4월부터 적용됐다. 그전까지 퇴직금은 대개 월급처럼 통장으로 들어왔다. 지금의 “왜 IRP로 오지?”라는 당황은 이 개정 이후 생긴 장면이다.
예외는 시행령 제3조의2가 정한다.
| IRP로 안 옮겨도 되는 경우 | 근거 |
|---|---|
| 55세 이후 퇴직 | 시행령 제3조의2 제1항 제1호 |
| 퇴직금이 고용노동부 고시 금액 이하 | 제2호 |
| 근로자 사망 | 제3호 |
| 외국인 근로자가 퇴직 후 출국 | 제4호 |
법이 노린 것은 “바로 쓰지 말라”가 아니다
IRP로 옮긴 돈은 언제든 해지해서 찾을 수 있다. 법이 막은 것은 해지가 아니라 퇴직금이 별생각 없이 생활비로 녹는 경로다. 일단 연금 계좌에 넣어 두고, 꺼낼 때 한 번 더 생각하게 만든 셈이다.
그 “한 번 더”에 붙은 값이 세금이다.
IRP에 들어간 퇴직금에는 퇴직소득세를 바로 떼지 않는다(소득세법 제146조 제2항). 세금은 돈을 꺼낼 때 붙는데, 어떻게 꺼내느냐에 따라 세율이 달라진다. 소득세법 제129조 제1항 제5호의3은 퇴직소득을 연금으로 받으면 원래 퇴직소득세율에서 깎아 준다.
| 연금으로 받은 기간(실제 수령연차) | 원래 세율 대비 |
|---|---|
| 해지해서 한 번에(연금외수령) | 100% |
| 10년 이하 | 70% |
| 10년 초과 20년 이하 | 60% |
| 20년 초과 | 50% |
같은 퇴직금, 꺼내는 방법만 바꾸면
가령 퇴직소득세가 214만원 나오는 퇴직금이라고 해 보자. IRP를 해지하면 214만원을 그대로 낸다. 같은 돈을 연금으로 나눠 받으면 10년 안에는 214만원 × 70% = 149만 8,000원, 10년이 지나면 60%인 128만 4,000원, 20년이 지나면 107만원이 된다.
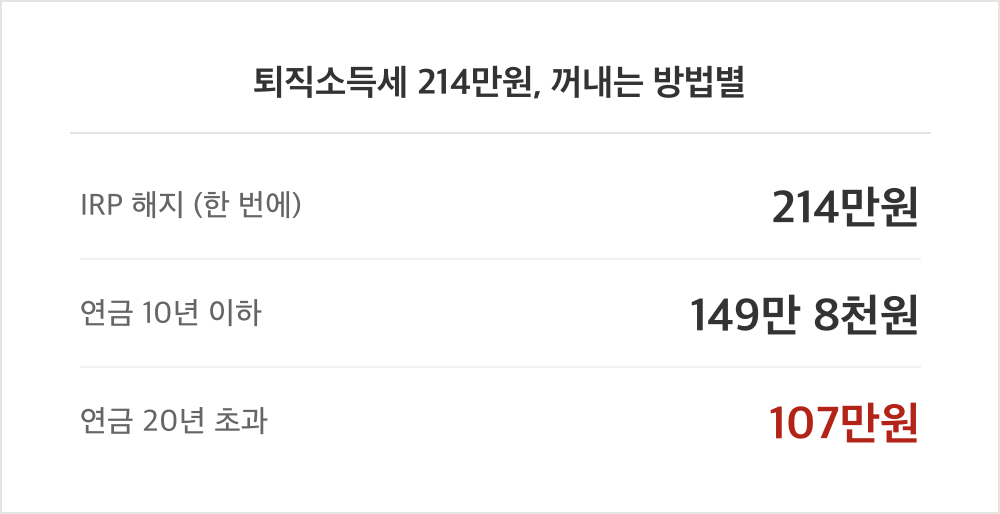
해지하는 순간 포기하는 돈은 적어도 64만 2,000원이다.
퇴직소득세 214만원에서 70%를 뺀 30%가 그 몫이다. 퇴직금이 클수록 퇴직소득세도 커지니 이 30%의 크기도 같이 커진다.
그래도 해지가 맞는 사람이 있다
이 계산은 “당장 쓸 일이 없다”는 전제 위에 있다. 실직 기간이 길어져 생활비가 필요하거나, 고금리 대출을 갚아야 한다면 세금 30%를 아끼는 것보다 대출 이자를 줄이는 쪽이 클 수 있다. 연 10% 금리의 빚이 있는 사람에게 연금 계좌에 돈을 묶어 두라고 권할 이유는 없다.
반대로 이직하면서 받은 퇴직금이라 당장 쓸 데가 없다면, 해지는 그냥 할인을 버리는 일이다.
IRP는 퇴직금을 가두는 상자가 아니라, 꺼낼 때 가격표가 붙는 상자다.
이 글이 답하지 못하는 것
연금으로 받을 때 해마다 꺼낼 수 있는 한도(연금수령한도)와, 55세 전에 연금으로 받을 수 있는지는 시행령 계산식이 따로 있어 이 글에서 다루지 않았다. IRP 안에서 무엇을 운용하느냐에 따른 손익, 계좌 수수료, 건강보험료 영향도 계산 밖이다. 지방소득세(퇴직소득세의 10%)는 표에 넣지 않았다.
내 판단 기준은 이렇다. 퇴직금이 IRP로 들어왔다면 해지 버튼을 누르기 전에 이 돈이 1년 안에 꼭 필요한지 한 번만 묻는다. 필요하지 않다면 그대로 두는 것만으로 세금의 30%가 남는다.














답글 남기기