은행이 문을 닫으면 내 예금은 얼마까지 돌려받을까. 오랫동안 답은 5,000만원이었다. 2025년 9월 1일부터 1억원이 됐다. 숫자가 두 배가 됐다는 것까지는 많이 알려졌다. 그런데 그 1억을 무엇과 무엇을 합쳐서 세는지는 덜 알려져 있다.
한도는 시행령 한 줄로 정한다
예금자보호법 제32조 제2항은 보험금 한도를 “1인당 국내총생산액, 보호되는 예금등의 규모 등을 고려하여 1억원 이상의 범위에서 대통령령으로 정하는 금액”으로 둔다. 2025년 1월 21일 개정이다.
실제 숫자는 시행령 제18조 제7항에 있다.
법 제32조제2항에 따른 보험금의 지급한도는 1억원으로 한다.
2025년 7월 29일 개정, 9월 1일 시행이다. 법이 하한을 1억원으로 못 박고, 그 위를 시행령이 정하는 구조로 바뀌었다.
언제부터 새 한도가 적용되는지도 조문에 있다. 법 부칙 제2조는 “이 법 시행 이후 보험사고가 발생하여 보험금을 지급하는 경우부터” 적용한다고 적었다. 예금을 언제 넣었는지가 아니라 금융회사가 언제 무너졌는지가 기준이다. 2025년 8월에 넣은 예금도 사고가 9월 이후에 났다면 1억원까지 본다.
눈여겨볼 대목은 법이 기준으로 1인당 국내총생산을 적었다는 점이다. 경제 규모가 커지면 한도도 따라가야 한다는 뜻을 조문에 넣은 셈이다. 5,000만원은 2001년부터 24년 동안 그대로였다.
24년 만에 두 배라는 것을 해마다 고르게 올렸다고 치면 연 2.9%다. 실제로는 한 번도 움직이지 않다가 한꺼번에 뛰었다. 그사이 예금자가 체감한 보호 수준은 해마다 조금씩 줄어든 셈이라고 본다.
1억에는 이자가 들어 있다
시행령 제18조 제5항은 보험금을 계산할 때 예금 원금에 이자를 더한 금액을 센다고 적었다. 이자율은 금융회사의 1년 만기 정기예금 평균이자율을 고려해 예금보험위원회가 정한다.
원금 1억원을 넣으면 1억원을 넘는 이자 부분은 보호 밖이다.
가령 이자율이 연 3%라고 가정하면, 1년 뒤 원리금이 1억원 안에 들어오는 원금은 약 9,709만원이다. 원금을 딱 1억원에 맞춰 넣는 것보다 조금 덜 넣어야 이자까지 지켜진다. 위원회가 정하는 이자율이 3%가 아니면 이 숫자도 달라진다.
한 은행 안에서도 칸이 나뉜다
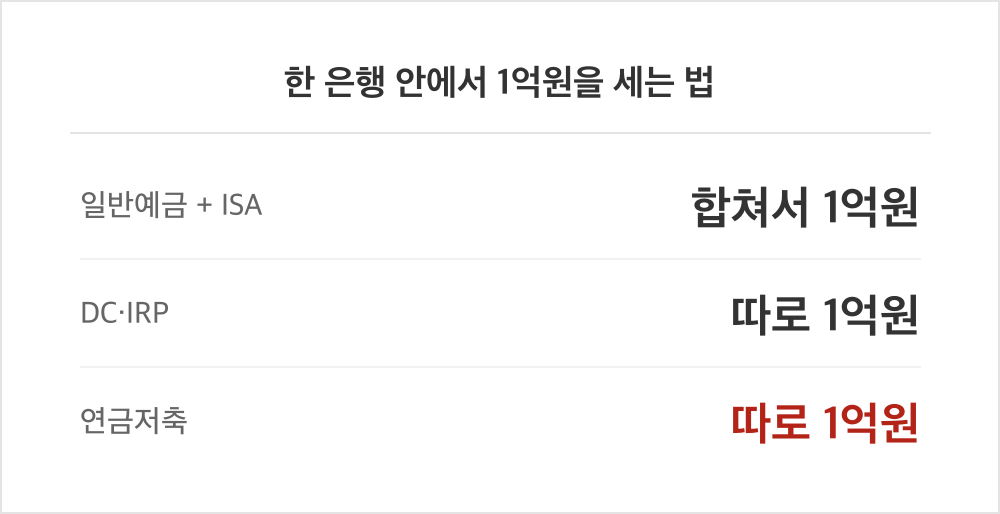
시행령 제18조 제7항은 한도를 적용하는 칸을 나눠 두었다.
| 칸 | 한도 |
|---|---|
| 확정기여형 퇴직연금(DC)·개인형 퇴직연금(IRP) 등 | 가입자별 1억원 |
| 연금저축 | 1억원 |
| 보험회사의 보험금(만기 보험금 제외) | 1억원 |
| 그 밖의 예금 | 1억원 |
그런데 ISA는 따로가 아니다.
제7항 제2호는 개인종합자산관리계좌(ISA)의 예금을 “그 밖의 예금”과 합산해 1억원을 적용한다고 적었다. 같은 은행에 정기예금 7,000만원과 ISA 안 예금 5,000만원이 있으면 합계 1억2,000만원 중 2,000만원은 보호 밖이다.
반대로 같은 은행이라도 일반예금, IRP 같은 퇴직연금, 연금저축은 칸마다 따로 1억원씩 센다. 퇴직연금을 예금으로 굴리고 있다면 그 돈은 일반예금 한도를 갉아먹지 않는다.
빚이 있으면 먼저 뺀다
법 제32조 제1항은 보험금을 예금 합계에서 그 은행에 진 빚을 뺀 금액으로 정한다. 같은 은행에 예금 8,000만원과 대출 3,000만원이 있다면 보험금 계산의 출발점은 5,000만원이다. 보증채무는 빼지 않는다.
한도는 사람마다 센다. 부부가 같은 은행에 각자 이름으로 1억원씩 넣었다면 두 사람 모두 1억원까지 보호받는다. 반대로 한 사람이 같은 은행의 여러 지점에 나눠 넣은 돈은 한 은행 것으로 합쳐 센다. 법이 “해당 부보금융회사”에 대한 예금을 단위로 잡았기 때문이다.
예금과 대출을 한 은행에 몰아 두는 경우가 많은데, 그 은행에 문제가 생기면 예금이 대출을 갚는 데 먼저 쓰인다고 보면 된다.
이 숫자가 말해 주지 않는 것
이 글은 예금자보호법이 보호하는 은행·보험·증권 쪽만 봤다. 새마을금고·신협·농협 단위조합 같은 상호금융은 각자의 법으로 보호해서, 그쪽 한도와 셈법은 이 조문 바깥이다. 위원회가 실제로 정한 이자율도 확인하지 못했다.
한도가 커졌다고 한 곳에 몰아 둘 이유가 생긴 것은 아니라고 본다. 내가 그 은행에 진 빚, ISA처럼 같은 칸에 묶이는 계좌까지 더해서 1억원 안에 드는지를 보는 것이 먼저다.














답글 남기기