예금 금리가 3%라는 말을 들으면 1억원에 300만원이 붙는다고 계산하게 된다.
그런데 통장에 찍히는 숫자는 300만원이 아니다.
빠져나가는 것이 먼저 있고, 보이지 않게 깎이는 것이 또 있다.
먼저 떼는 세금
한국은행 금융통화위원회는 2026년 10월 22일에
기준금리를 연 3.00%로 유지했다.
7월과 8월에 각각 0.25%포인트씩 올린 뒤 세 번째 동결이다.
예금 금리를 연 3%로 놓고 1억원을 1년 맡기면 이자는 300만원이다.
여기서 세금이 먼저 나간다.
소득세법 제129조 제1항 제1호 라목은
그 밖의 이자소득에 대한 원천징수세율을 100분의 14로 정하고 있다.
여기에 지방소득세 1.4%가 붙어 합쳐서 15.4%다.
| 구분 | 계산 | 금액 |
|---|---|---|
| 1년 이자 | 1억원 × 3% | 300만원 |
| 이자소득세 | 300만원 × 15.4% | 46만 2,000원 |
| 손에 남는 이자 | 253만 8,000원 |
300만원이 아니라 253만 8,000원이다.
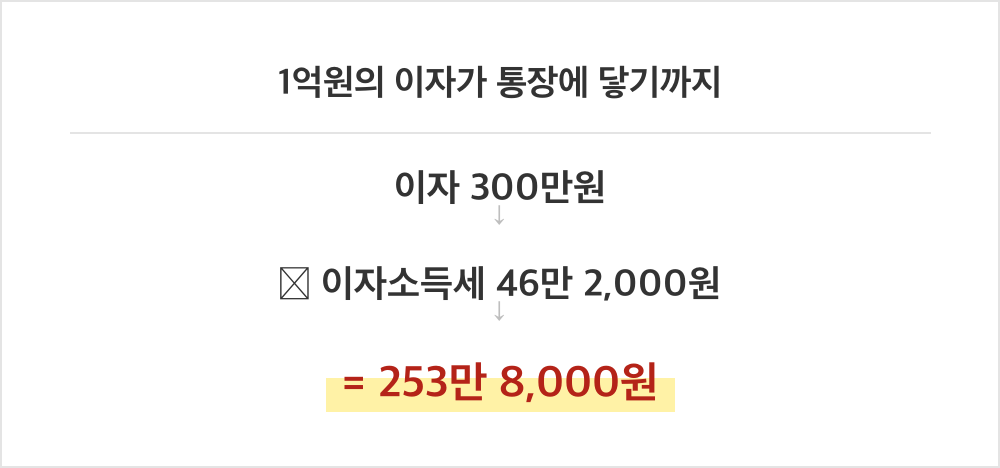
이자를 받기도 전에 은행이 떼어서 내 준다.
그래서 신고할 일이 없고, 떼인 사실도 잘 느껴지지 않는다.
2,000만원이라는 선
여기서 알아 둘 기준이 하나 있다.
소득세법 제14조 제3항 제6호는
이자소득과 배당소득의 합계액이 2,000만원 이하이면서 원천징수된 소득은
종합소득 과세표준을 계산할 때 합산하지 않는다고 정한다.
이 선을 넘으면 다른 소득과 합쳐져 누진세율로 다시 계산된다.
금융소득종합과세다.
금리 3%에서 이자 2,000만원이 나오려면
원금이 약 6억 6,667만원 필요하다.
많은 사람에게 이 선은
넘을 걱정을 할 금액이 아니다.
다만 금리가 오르면 선에 닿는 원금은 줄어든다.
금리가 5%라면 4억원에서 2,000만원이 된다.
같은 돈을 넣어 두고도, 금리가 오르면 세금 구조가 바뀔 수 있다는 뜻이다.
보이지 않게 깎이는 쪽
세금을 떼고 253만 8,000원이 남았다.
그런데 1년 동안 돈의 값이 그대로였는지도 봐야 한다.
국가데이터처가 발표한 2026년 9월 소비자물가는
전년 같은 달보다 2.9% 올랐다.
| 구분 | 금액 |
|---|---|
| 세금 뗀 이자 | 253만 8,000원 |
| 물가 2.9%로 줄어든 1억원의 구매력 | 290만원 |
| 차이 | −36만 2,000원 |
이자를 받고도 살 수 있는 양은 줄었다.
금리 3%와 물가 2.9%는 비슷해 보인다.
그런데 금리에는 세금이 붙고 물가에는 붙지 않는다.
그 15.4%가 둘 사이를 벌린다.
금리가 물가보다 높아야 본전이 아니라, 세금을 뗀 뒤의 금리가 물가보다 높아야 본전이다.
물가 2.9%를 이기려면 세전 금리가
약 3.43% 이상이어야 한다는 계산이 나온다.
2025년 9월에 바뀐 것
예금을 이야기할 때 금리만 보기 쉬운데,
2025년에 제도가 하나 바뀌었다.
금융위원회는 예금자보호법 시행령 등 개정안이
2025년 7월 22일 국무회의를 통과했다고 밝혔고,
2025년 9월 1일부터 예금보호한도가 5,000만원에서 1억원으로 올랐다.
2001년 이후 24년 만이다.
| 구분 | 내용 |
|---|---|
| 한도 | 1인당 금융회사별 1억원 |
| 포함 범위 | 원금과 이자를 합산 |
| 적용 | 가입 시점과 무관하게 적용 |
| 대상 | 은행·저축은행 등과 신협·농협·수협·산림조합·새마을금고 |
운용 실적에 따라 지급액이 변하는 상품은 보호되지 않는다.
펀드, 실적배당형 상품, 증권사 CMA, 후순위채권 등이 그렇다.
여기서 놓치기 쉬운 점이 있다.
한도는 원금이 아니라 원금과 이자의 합계로 따진다.
1억원을 꽉 채워 넣으면 이자는 보호 범위를 넘는다.
금리 3%라면 300만원이 그 바깥에 놓인다.
한도까지 넣는 것과
한도 안에 머무는 것은 다르다.
쪼개는 것이 답인가
한도가 올랐으니 한 곳에 1억원씩 넣으면 된다는 계산이 나온다.
금리를 조금 더 주는 곳에 모으고 싶은 마음도 생긴다.
나는 두 가지를 같이 봐야 한다고 본다.
하나는 위에서 적은 이자다.
원금을 한도까지 채우면 이자가 보호 밖으로 나간다.
다른 하나는 금리 차이의 크기다.
0.3%포인트를 더 받으려고 계좌를 옮기면
1억원에 연 30만원, 세금을 떼면 25만 3,800원이다.
금액을 먼저 계산해 보고 움직일 가치가 있는지 판단하면 된다.
어느 상품을 사라거나 어디에 맡기라는 말은 아니다.
금리 숫자 하나만 보고 비교하면
세금과 보호 한도라는 두 가지가 빠진다는 뜻이다.
그래서 무엇을 보면 되나
예금 만기 안내를 받은 달에
세 가지를 같이 확인하기를 권한다.
- 세후 금리 — 표시 금리에 0.846을 곱하면 대략 나온다.
- 그 금리가 물가상승률보다 높은가 — 낮으면 구매력은 줄고 있다.
- 원금과 이자의 합이 1억원을 넘는가 — 넘는 부분은 보호 밖이다.
중요한 것은 이자율이 아니라, 세금과 물가를 통과한 뒤에도 남는 몫이다.












답글 남기기