지인에게 돈을 빌려주고 이자를 받기로 하는 경우가 있다. 은행보다 높은 이자를 준다는 말에 솔깃해지기 쉽다.
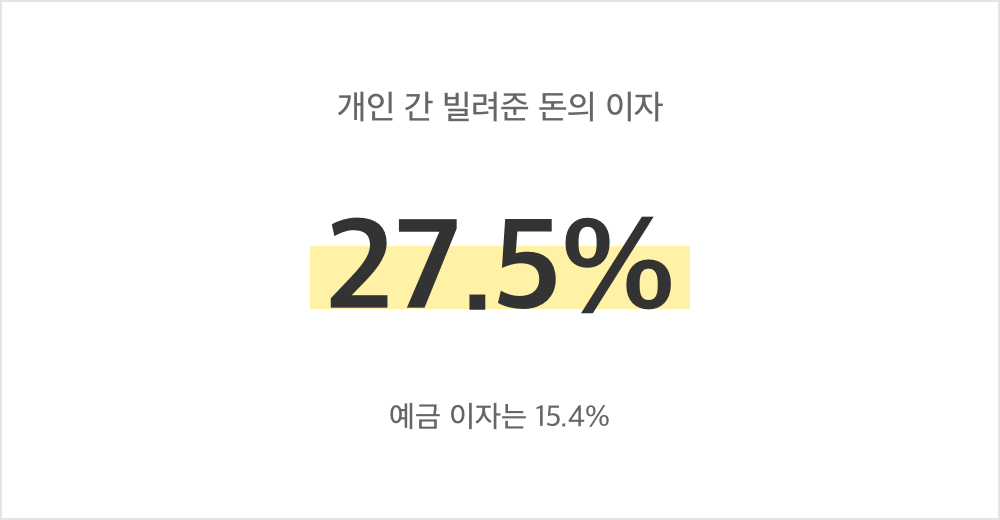
그런데 이 이자에 붙는 세금은 예금 이자와 다르다. 조문에 따로 적혀 있다.
세율이 거의 두 배다
소득세법 제129조 제1항 제1호는 이자소득의 원천징수세율을 나눠 적었다.
| 구분 | 세율 | 지방세 포함 |
|---|---|---|
| 일반 예금·적금 이자 | 14% | 15.4% |
| 비영업대금의 이익 | 25% | 27.5% |
| 온라인투자연계금융 이자 | 14% | 15.4% |
“비영업대금의 이익”이 개인 간 돈거래에서 받는 이자다. 대부업으로 등록하지 않은 사람이 받는 이자라는 뜻이다.
같은 이자인데 11%포인트가 더 붙는다.
숫자로 보면
5천만원을 연 5%에 빌려줬다고 하자.
- 한 해 이자: 250만원
- 비영업대금으로 떼는 세금(27.5%): 687,500원
- 손에 남는 돈: 1,812,500원
같은 250만원을 예금 이자로 받았다면 세금은 385,000원이다. 차이가 30만2,500원이다.
연 5%를 받기로 했지만 세금을 빼면 실제로는 연 3.6% 남짓이 된다.
그러면 은행 예금보다 유리한 구간은 생각보다 좁다.
떼는 쪽도 의무가 있다
원천징수는 돈을 주는 쪽이 한다. 빌린 사람이 이자를 줄 때 25%를 떼어 세무서에 내야 한다는 뜻이다.
개인끼리의 거래에서는 이 절차가 지켜지지 않는 경우가 많다. 그러면 받은 사람이 종합소득세 신고에서 직접 신고해야 한다.
이자소득이 한 해 2천만원을 넘으면 금융소득종합과세 대상이 되어 다른 소득과 합산된다. 이때는 세율이 더 올라갈 수 있다.
같은 조문은 온라인투자연계금융업자를 통해 받는 이자는 14%로 낮춰 뒀다. 금융위원회에 등록한 사업자를 거치면 세율이 달라진다는 뜻이다.
제도권 밖에서 직접 주고받는 거래에만 25%가 붙는 구조다. 세율 자체가 그 거래를 어떻게 보고 있는지를 말해 준다.
원금을 못 받는 위험은 따로다
세금보다 큰 문제는 원금이다.
은행 예금은 예금자보호법에 따라 1억원까지 보호된다. 개인 간 대여에는 그런 장치가 없다.
빌려준 돈을 못 받게 되어도 이미 받은 이자에 낸 세금은 돌아오지 않는다. 손실은 손실대로 남고 세금은 세금대로 나간 상태가 된다.
생활에 옮기면
개인에게 돈을 빌려줄 때 따져 볼 것은 셋이다.
- 세후 수익률 — 약정 이자에서 27.5%를 뺀 금액이 실제 수익이다
- 원금 회수 가능성 — 보호 장치가 없다
- 증빙 — 차용증에 원금, 이율, 변제일, 이자 지급 방법을 적어 둔다
가족이나 지인 사이에서는 차용증을 쓰지 않는 경우가 흔하다. 그런데 증빙이 없으면 나중에 증여로 보일 수 있다. 돈을 돌려받는 일만의 문제가 아니다.
높은 이자를 제시하는 쪽은 대개 다른 데서 빌리기 어려운 쪽이다. 이율이 높다는 것 자체가 위험의 크기를 말해 준다고 보는 편이 안전하다.












답글 남기기