연말이 가까워지면 연금저축에 돈을 넣으라는 말을 자주 듣는다. 세금을 돌려받는다는 이유다.
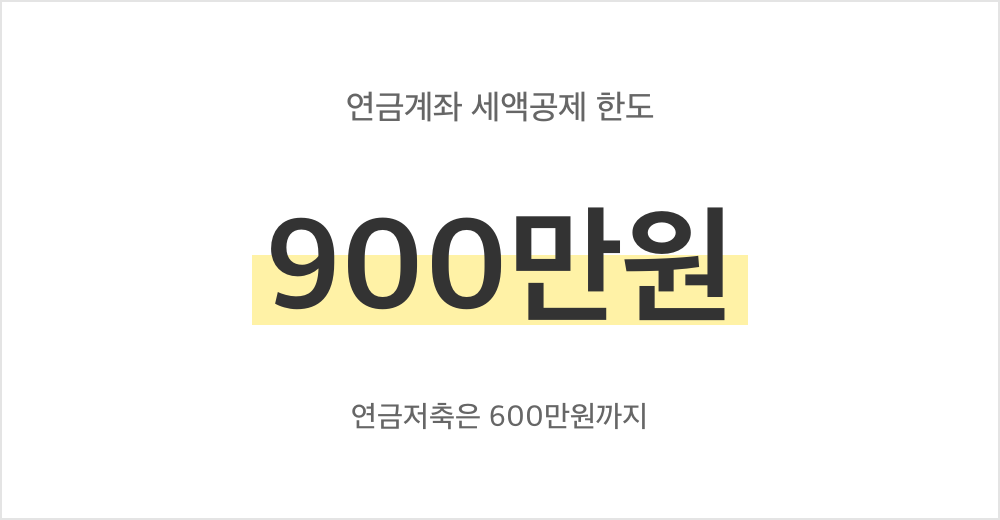
그런데 한도가 600만원이라는 말과 900만원이라는 말이 같이 돌아다닌다. 둘 다 맞는 말인데, 가리키는 계좌가 다르다.
한도가 두 겹이다
소득세법 제59조의3 제1항 단서가 그렇게 적혀 있다.
- 연금저축계좌에 넣은 돈이 연 600만원을 넘으면 넘는 부분은 없는 것으로 본다
- 연금저축 600만원 이내 금액과 퇴직연금계좌에 넣은 금액을 합쳐 연 900만원을 넘으면 그 초과분도 없는 것으로 본다
연금저축만으로는 600만원이 끝이고, 900만원을 채우려면 IRP 같은 퇴직연금계좌가 있어야 한다.
연금저축에 900만원을 넣어도 600만원까지만 인정된다. 연금저축 600만원에 IRP 300만원을 더해야 900만원이 된다.
공제율은 소득으로 갈린다
같은 항은 공제율을 100분의 12로 하되, 종합소득금액 4,500만원 이하(근로소득만 있으면 총급여 5,500만원 이하)인 사람에게는 100분의 15를 적용한다고 정했다.
| 납입액 | 총급여 5,500만원 이하 (15%) | 그 초과 (12%) |
|---|---|---|
| 600만원 | 90만원 | 72만원 |
| 900만원 | 135만원 | 108만원 |
총급여 5,500만원이 선이다. 이 선을 넘으면 같은 돈을 넣고도 공제액이 27만원 줄어든다.
세금을 기준으로만 보면 연말에 몰아 넣는 것이 가장 효율적으로 보인다. 그런데 이 계산에는 빠진 것이 있다.
빠진 것은 기간이다
연금계좌는 만 55세 이후 연금으로 받는 것을 전제로 설계된 계좌다. 중간에 깨면 받은 공제를 되돌려 내야 한다.
서른다섯에 넣은 돈은 스무 해를 묶어 두는 돈이다. 135만원을 돌려받는 대신 900만원을 20년 동안 꺼내 쓰지 못한다는 뜻이다.
그래서 이 계좌는 당장 쓸 일이 없는 돈으로만 채우는 것이 맞다. 전세 보증금이나 1~2년 안에 쓸 돈을 넣으면 공제액보다 큰 손해가 난다.
ISA 만기 자금에는 다른 길이 있다
제59조의3 제3항과 제4항은 개인종합자산관리계좌(ISA)의 계약 기간이 끝난 뒤 잔액을 연금계좌로 옮기면 그 금액을 납입액에 포함한다고 정했다.
이때는 전환금액의 10% 또는 300만원 중 적은 금액이 추가로 인정된다. 평소 한도 900만원과 별도로 붙는 몫이다.
ISA를 3년 이상 굴리고 만기를 맞은 사람이라면 이 길을 한 번 확인해 볼 만하다.
생활에 옮기면
연금계좌를 채울지 정하는 기준은 공제액이 아니라 그 돈을 55세까지 묻어 둘 수 있는가다.
돌려받는 금액은 135만원까지로 정해져 있다. 반면 중도 해지로 치르는 비용은 그보다 클 수 있다.
올해 넣을 돈이 있다면 먼저 총급여가 5,500만원을 넘는지 확인하고, 그다음에 600만원과 900만원 중 어디까지 갈 수 있는지를 보면 된다.













답글 남기기