집 한 채를 팔 때 양도세가 없다는 말은 반만 맞습니다. 비과세에는 금액 상한이 있고, 상한을 넘는 집은 넘는 비율만큼 세금이 붙습니다. 그 세금의 크기는 그 집에서 실제로 몇 년 살았는지에 따라 크게 달라집니다.
한 줄 답
1세대가 국내에 집 한 채만 갖고 2년 이상 보유(취득 당시 조정대상지역이면 거주도 2년 이상)한 뒤 팔면 양도세가 없습니다. 다만 양도가액이 12억원을 넘으면 차익 중 (양도가액 − 12억원) ÷ 양도가액 만큼에는 세금이 붙습니다.
비과세 요건
| 항목 | 기준 | 조문 |
|---|---|---|
| 주택 수 | 양도일 현재 1세대 국내 1주택 | 소득세법 시행령 제154조 제1항 |
| 보유기간 | 2년 이상 | 같은 항 |
| 거주기간 | 취득 당시 조정대상지역이면 보유기간 중 2년 이상 | 같은 항 |
| 금액 | 양도 당시 실지거래가액 12억원 이하 | 소득세법 제89조 제1항 제3호 |
거주기간은 주민등록 등본의 전입일부터 전출일까지로 셉니다(시행령 제154조 제6항).
12억원을 넘으면
시행령 제160조 제1항은 고가주택의 양도차익과 장기보유특별공제를 모두 (양도가액 − 12억원) ÷ 양도가액을 곱해 줄이도록 했습니다. 15억원에 팔면 (15억 − 12억) ÷ 15억 = 20%만 과세 대상입니다.
여기에 장기보유특별공제가 붙습니다. 1세대 1주택이면서 보유기간 중 2년 이상 거주했다면 소득세법 제95조 제2항 표 2를 씁니다. 보유 1년에 4%, 거주 1년에 4%씩, 각각 최대 40%로 합계 최대 80%입니다. 거주 2년이 안 되면 일반 표 1(1년에 2%, 최대 30%)로 내려갑니다.
같은 집, 거주기간만 달리 해 보면
6억원에 사서 10년 보유한 뒤 15억원에 판다고 가정했습니다. 양도차익 9억원, 필요경비는 넣지 않았습니다.
| 10년 거주 | 2년 거주 | 거주 안 함 | |
|---|---|---|---|
| 과세 양도차익 (9억 × 20%) | 1억8,000만 | 1억8,000만 | 1억8,000만 |
| 장기보유특별공제율 | 80% | 48% | 20% |
| 양도소득금액 | 3,600만 | 9,360만 | 1억4,400만 |
| 과세표준 (기본공제 250만 차감) | 3,350만 | 9,110만 | 1억4,150만 |
| 양도소득세 | 376만5천원 | 1,644만5천원 | 3,408만5천원 |
10년 거주한 경우와 거주하지 않은 경우의 세금은 3,408만5천 ÷ 376만5천 = 약 9배 차이입니다. 세율은 소득세법 제55조 제1항을 적용했습니다.
거주 1년이 얼마짜리인지도 셀 수 있습니다. 2년 거주와 10년 거주의 세금 차이는 1,644만5천원 − 376만5천원 = 1,268만원이고, 늘어난 거주기간 8년으로 나누면 1년에 약 158만원입니다. 이 집에서는 한 해를 더 살 때마다 양도세가 158만원씩 줄어든 셈입니다. 집값이 높을수록 과세 비율이 커져 이 금액도 커집니다.
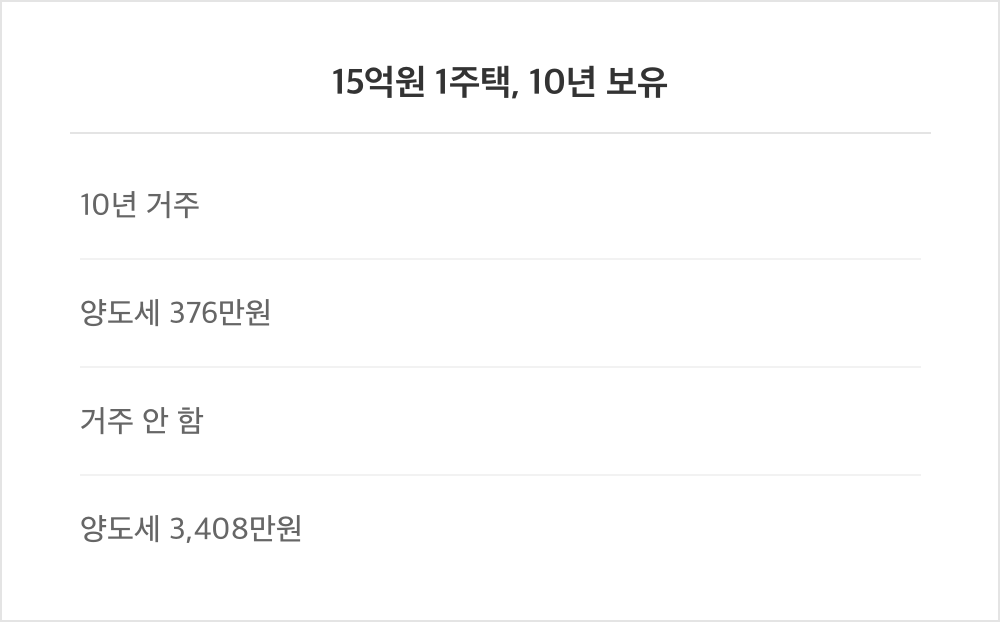
“거주 안 함”은 취득 당시 조정대상지역이 아니어서 비과세 요건에서 거주가 필요 없었던 경우입니다.
신청 방법
- 등기부의 취득일, 주민등록 초본의 전입·전출일로 보유·거주기간을 셉니다.
- 양도가액이 12억원 이하면 비과세라 원칙적으로 낼 세금이 없습니다.
- 12억원을 넘으면 양도일이 속한 달의 말일부터 2개월 안에 홈택스에서 예정신고합니다.
자주 틀리는 것
첫째, 12억원을 넘으면 비과세가 통째로 없어지는 줄 아는 경우입니다. 넘는 비율만 과세합니다. 13억원이면 7.7%, 15억원이면 20%입니다.
둘째, 거주를 안 해도 80% 공제를 받는 줄 아는 경우입니다. 표 2의 높은 공제율은 보유기간 중 거주 2년 이상인 1세대 1주택에만 줍니다(시행령 제159조의4).
셋째, 거주 공제를 보유 공제와 같이 3년부터 센다고 아는 경우입니다. 표 2의 거주기간은 2년 이상 3년 미만에도 8%를 줍니다. 단, 보유기간이 3년 이상일 때만입니다.
이 글이 답하지 못하는 것
취득세·중개보수 같은 필요경비, 지방소득세(양도세의 10%)는 계산에 넣지 않았습니다. 일시적 2주택, 상속주택, 분양권이 섞인 경우는 다른 조문이 적용됩니다. 실제 신고는 취득가액 증빙에 따라 결과가 달라집니다.














답글 남기기