올해 월급 명세서에서 국민연금 칸의 숫자가 조금 늘었다. 몇천 원 차이라 대수롭지 않게 넘긴 사람이 많을 것이다. 그런데 이 숫자는 올해 한 번 오르고 끝나는 것이 아니다. 법에는 앞으로 7년 동안 매년 오르는 일정이 이미 적혀 있다.
법에 적힌 일정
국민연금법 제88조는 사업장가입자의 보험료를 본인과 회사가 각각 기준소득월액의 1천분의 65, 합쳐서 13%를 내도록 정한다. 지역가입자·임의가입자는 본인이 13%를 낸다. 2025년 4월 개정으로 바뀐 숫자다.
다만 13%로 한 번에 가는 것이 아니다. 부칙이 2026년부터 2032년까지의 비율을 따로 정해 두었다.
| 연도 | 전체 보험료율 | 직장인 본인 몫 |
|---|---|---|
| 2025년 | 9% | 4.5% |
| 2026년 | 9.5% | 4.75% |
| 2027년 | 10% | 5% |
| 2030년 | 11.5% | 5.75% |
| 2032년 | 12.5% | 6.25% |
| 2033년~ | 13% | 6.5% |
해마다 0.5%p씩, 8년에 걸쳐 4%p가 오른다.
0.5%p는 몇 퍼센트인가
여기서 자주 헷갈리는 것이 %와 %p다. 보험료율이 9%에서 9.5%로 오른 것은 0.5%p 상승이지만, 내는 돈으로 보면 0.5 ÷ 9 = 약 5.6% 인상이다. 그리고 9%에서 13%까지 가면 13 ÷ 9 = 1.44, 내는 보험료가 44% 늘어난다.
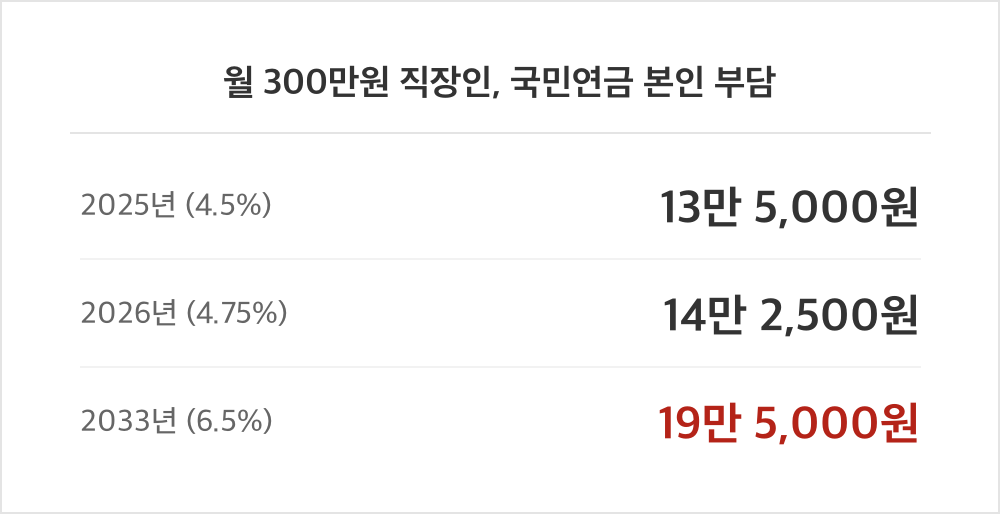
숫자로 바꿔 보자. 기준소득월액 300만원인 직장인 본인 몫은 이렇게 움직인다.
| 연도 | 본인 부담(월) |
|---|---|
| 2025년 | 13만 5,000원 |
| 2026년 | 14만 2,500원 |
| 2033년 | 19만 5,000원 |
올해 늘어난 것은 한 달 7,500원이다. 하지만 2033년이 되면 2025년보다 한 달 6만원, 1년에 72만원을 더 낸다. 소득이 그대로라고 가정해도 그렇다.
한 해 한 해는 작은데, 쌓이면 월급 인상 한 번을 통째로 가져가는 크기다.
같은 인상이라도 무게가 다르다
직장인은 13% 중 절반을 회사가 낸다. 위 표의 19만 5,000원 옆에 회사가 같은 금액을 따로 낸다. 반면 지역가입자와 임의가입자는 13%를 혼자 낸다. 같은 월 300만원 소득이라도 2033년 지역가입자의 보험료는 39만원이다. 2025년 27만원에서 한 달 12만원이 늘어난다.
그래서 이 개정의 체감은 직장인보다 자영업자·프리랜서 쪽에서 두 배로 온다. 소득이 들쭉날쭉한 사람에게 고정으로 나가는 월 39만원은 가벼운 숫자가 아니다.
보험료율은 모두에게 같지만, 그 보험료를 혼자 내는지 반을 나눠 내는지는 같지 않다.
왜 이렇게 나눠 올리나
8년에 걸쳐 0.5%p씩 올리는 방식은 한 해의 충격을 줄이려는 설계로 읽힌다. 9%에서 13%로 한 번에 올리면 첫해에만 월 300만원 직장인 몫이 6만원 뛴다. 나눠 올리면 해마다 7,500원씩이다. 다만 이 방식은 인상이 “느껴지지 않게” 만드는 효과도 같이 있다. 그래서 매년 1월 명세서를 한 번씩 보는 습관이 필요하다고 본다.
이 숫자가 말해주지 않는 것
이 글은 내는 쪽만 계산했다. 보험료를 더 내면 나중에 받는 연금이 얼마나 늘어나는지, 기금이 언제까지 유지되는지는 다루지 않았다. 기준소득월액에는 상한과 하한이 있어서 소득이 아주 높거나 낮은 사람은 이 계산과 다르다. 저소득 지역가입자 보험료 지원은 따로 확인해야 한다.
판단 기준을 하나 꼽자면, 가계부에서 국민연금을 “변하지 않는 고정비”로 적어 두지 말고 매년 0.25%p씩 오르는 항목으로 적어 두는 것이다. 직장인이라면 연봉 협상 때 이 0.25%p도 함께 떠올릴 만하다.














답글 남기기