계약 만기가 다가올 때 집주인에게서 이런 말을 듣는 경우가 있다.
보증금을 올리는 대신 일부를 월세로 돌리자는 제안이다.
그때 월세를 얼마로 할지는 서로 합의하면 되는 일처럼 보인다.
그런데 법에 상한이 정해져 있다.
법이 정한 상한
주택임대차보호법 제7조의2는
보증금의 전부 또는 일부를 월 단위 차임으로 전환할 때
다음 두 가지 중 낮은 비율을 곱한 금액을 넘을 수 없다고 정한다.
- 은행 대출금리와 지역 경제 여건을 고려해 대통령령으로 정하는 비율
- 한국은행이 공시한 기준금리에 대통령령으로 정하는 이율을 더한 비율
시행령 제9조가 그 숫자를 채운다.
1호의 비율은 연 1할(10%), 2호의 이율은 연 2퍼센트다.
한국은행 금융통화위원회는 2026년 10월 22일에
기준금리를 연 3.00%로 유지했다.
| 구분 | 계산 | 비율 |
|---|---|---|
| 1호 | 대통령령이 정한 비율 | 연 10% |
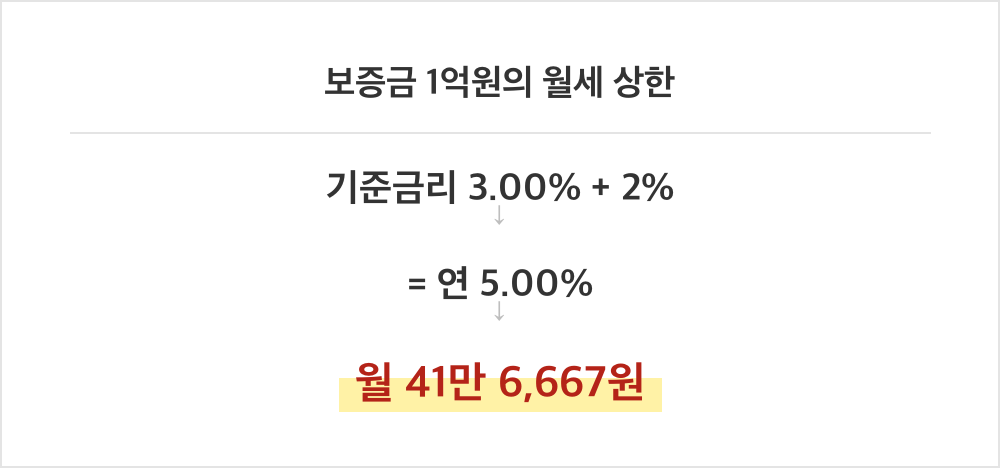
| 2호 | 기준금리 3.00% + 2% | 연 5.00% |
| 적용 | 둘 중 낮은 것 | 연 5.00% |
보증금 1억원을 월세로 돌린다면
연 500만원, 월 41만 6,667원이 상한이다.
그보다 높은 월세를 요구하는 것은 법이 정한 범위를 넘는다.
기준금리가 움직이면 상한도 움직인다
여기가 올해 체감이 달라진 지점이다.
2026년 상반기에 기준금리는 2.50%였다.
7월과 8월에 각각 0.25%포인트씩 올라 3.00%가 됐다.
| 기준금리 | 전환율 상한 | 보증금 1억원의 월세 상한 |
|---|---|---|
| 2.50% | 4.50% | 37만 5,000원 |
| 3.00% | 5.00% | 41만 6,667원 |
같은 1억원인데 월 4만 1,667원이 늘었다.
1년이면 50만원이다.
기준금리 0.5%포인트가 월세 상한을 4만원 넘게 올렸다.
금리가 올라 대출 이자가 늘었다는 이야기는 많이 나온다.
그런데 같은 금리가 월세로 전환할 수 있는 금액의 상한도 같이 올린다는 점은
덜 이야기된다.
금리는 빌리는 쪽만 건드리는 숫자가 아니다.
집을 구하는 쪽에도 같이 닿는다.
2020년에 바뀐 것
시행령 제9조 제2항의 연 2퍼센트는 고정된 숫자가 아니다.
2016년 11월 29일과 2020년 9월 29일, 두 번 개정을 거쳤다.
같은 조문이 두 번 손질됐다는 사실이 알려주는 것이 있다.
이 비율은 시장 상황에 따라 정부가 조정하는 값이다.
법에 적힌 숫자라서 변하지 않는다고 보면 안 된다.
여기에 기준금리까지 더해지니
전환율 상한은 두 가지 이유로 움직인다.
기준금리가 바뀌어도 움직이고, 시행령이 개정돼도 움직인다.
제도가 언제 바뀌었는지를 알아 두면
예전에 들었던 계산이 지금 안 맞는 이유가 설명된다.
상한이지 기준이 아니다
한 가지는 짚어 둘 필요가 있다.
제7조의2는 상한을 정한 조문이고, 적정 월세를 정한 조문이 아니다.
연 5.00%는 넘지 못하는 선이다.
그 아래라면 어떤 금액으로 합의해도 된다.
시장에서 실제로 쓰이는 비율은 지역에 따라 다르다.
그래서 제안받은 금액이 상한 안에 있다고 해서
그것이 적정하다는 뜻은 아니다.
반대로 상한에 한참 못 미치는 금액이라면
집주인이 전세를 빼고 싶은 사정이 있다는 신호로 읽을 수도 있다.
상한을 아는 것은 과한 요구를 걸러내는 데 쓰는 지식이고, 흥정의 출발점이 아니다.
올리는 쪽에도 선이 있다
전환과 함께 자주 나오는 이야기가 인상이다.
여기에도 조문이 있다.
주택임대차보호법 제7조 제2항은
차임이나 보증금의 증액청구가 약정한 금액의
20분의 1(5%)을 초과할 수 없다고 정한다.
2020년 7월 31일 신설된 조항이다.
제7조 제1항에는 시기 제한도 있다.
증액청구는 계약 또는 증액이 있은 후 1년 이내에는 하지 못한다.
여기에 제6조의3 제2항의 계약갱신요구권이 있다.
임차인은 갱신요구권을 1회에 한하여 행사할 수 있다.
| 조문 | 내용 |
|---|---|
| 제7조 제1항 | 증액청구는 1년 이내 재차 불가 |
| 제7조 제2항 | 증액은 약정액의 5% 이내 |
| 제7조의2 | 월세 전환은 기준금리 + 2% 또는 10% 중 낮은 비율까지 |
| 제6조의3 제2항 | 갱신요구권은 1회 |
세 가지가 각각 다른 것을 제한한다.
5%는 올릴 수 있는 폭이고, 5.00%는 전환할 수 있는 비율이다.
숫자가 비슷해서 섞어 쓰기 쉬운데 다른 이야기다.
그래서 무엇을 보면 되나
보증금을 월세로 돌리자는 제안을 받으면
계산기를 한 번 두드려 보기를 권한다.
- 전환할 보증금 × 5.00% ÷ 12 — 지금 기준금리에서의 월세 상한이다.
- 그 금액과 제안받은 금액을 비교 — 넘으면 근거를 물어볼 수 있다.
- 기준금리가 바뀌었는지 확인 — 상한이 따라 움직인다.
갱신 시점에 올리겠다는 금액이 있다면
그것이 약정액의 5% 안인지도 같이 보면 된다.
중요한 것은 월세가 얼마인지가 아니라, 그 금액이 어떤 계산에서 나왔는지다.
계산을 알고 있으면 물어볼 수 있고, 모르면 그대로 받아들이게 된다.














답글 남기기