사망보험금은 “남은 가족을 위한 돈”이라는 이미지가 강하다. 그래서 상속세와는 상관없는 돈으로 여기기 쉽다. 그런데 세법은 보험금을 누가 받느냐보다 보험료를 누가 냈느냐를 먼저 본다. 같은 3억원이 어떤 집에서는 상속재산이 되고, 어떤 집에서는 아니다.
세법이 보는 것은 수익자가 아니다
상속세및증여세법 제8조 제1항은 피상속인의 사망으로 받는 생명보험·손해보험 보험금으로서 피상속인이 보험계약자인 것은 상속재산으로 본다고 정한다. 제2항은 한 걸음 더 나간다. 계약자 이름이 다른 사람이어도 피상속인이 실질적으로 보험료를 냈다면 피상속인을 계약자로 본다.
정리하면 이렇다.
| 계약자 | 실제 보험료 낸 사람 | 사망한 사람(피보험자) | 보험금의 성격 |
|---|---|---|---|
| 아버지 | 아버지 | 아버지 | 상속재산 (제8조 제1항) |
| 자녀 | 아버지 | 아버지 | 상속재산 (제8조 제2항) |
| 자녀 | 자녀 | 아버지 | 자녀 자기 돈으로 낸 보험의 보험금 |
세 번째 줄이 다르다. 자녀가 자기 소득으로 보험료를 내 왔다면 그 보험금은 아버지의 재산이 아니다. 자녀가 낸 보험료가 자기에게 돌아온 것이다.
그리고 상속재산으로 잡힌 보험금에는 증여세를 따로 매기지 않는다(제34조 제2항). 대신 수령인과 보험료 낸 사람이 다르면서 상속재산도 아닌 경우에는 증여로 본다(제34조 제1항). 보험금은 어느 쪽이든 결국 “누구 돈으로 산 보험인가”를 따라간다.
3억원이 바꾸는 세금
숫자로 비교해 보자. 상속인은 자녀들뿐이고(배우자 공제가 없는 경우), 아버지 재산이 아파트 6억원과 예금 1억원이며, 사망보험금이 3억원 나왔다고 가정한다. 장례비, 채무, 신고세액공제는 모두 빼고 단순하게 계산했다.
보험금이 상속재산인 경우(아버지가 보험료 납부)
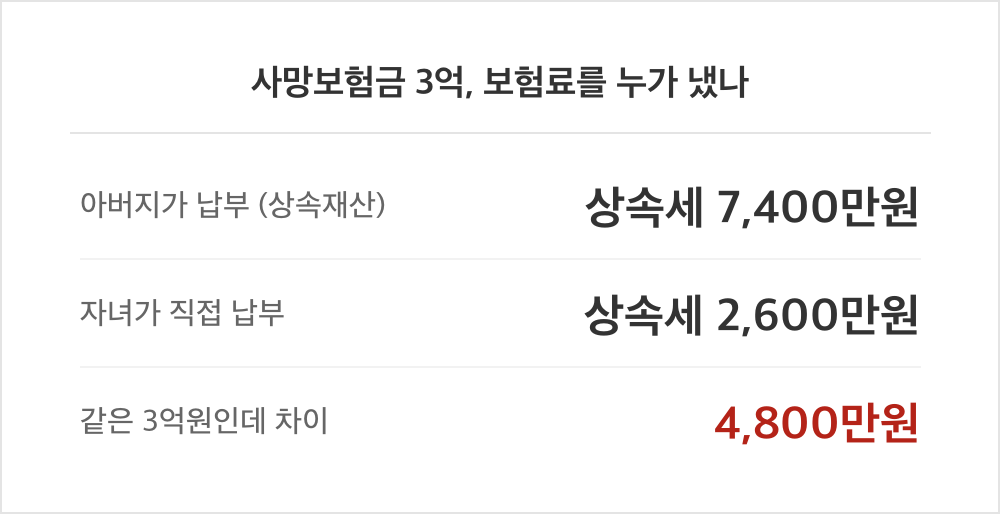
상속재산은 6억 + 1억 + 3억 = 10억원이다. 일괄공제 5억원(제21조)에, 금융재산 4억원의 20%인 8,000만원이 금융재산 상속공제(제22조)로 빠진다. 보험금도 금융재산에 들어간다(시행령 제19조). 과세표준은 10억 − 5억 8,000만 = 4억 2,000만원, 세율을 적용하면(제26조) 1,000만원 + 3억 2,000만원 × 20% = 7,400만원이다.
보험금이 상속재산이 아닌 경우(자녀가 보험료 납부)
상속재산은 7억원, 공제는 5억원 + 금융재산 1억원의 20%인 2,000만원 = 5억 2,000만원이다. 과세표준 1억 8,000만원에 세액은 1,000만원 + 8,000만원 × 20% = 2,600만원이다.
같은 3억원 보험금인데 세금 차이는 4,800만원이다.
보험금 3억원 가운데 금융재산 공제로 빠지는 6,000만원을 뺀 2억 4,000만원이 과세표준에 더해졌고, 그 금액이 모두 20% 세율을 맞은 셈이다. 2억 4,000만원 × 20% = 4,800만원이다.
그래서 “자녀 명의로 들면 된다”는 말이 위험한 이유
이 계산만 보면 계약자를 자녀로 바꾸면 끝날 것 같다. 그러나 제8조 제2항은 이름이 아니라 실제로 돈을 낸 사람을 본다. 부모가 자녀 통장에 돈을 넣어 주고 그 돈으로 보험료를 냈다면, 계약자가 자녀여도 부모가 낸 것으로 보거나 증여 문제가 따로 생길 수 있다(제34조 제1항 제2호).
보험은 계약서의 이름보다 통장의 흐름이 말을 한다.
반대로 보면, 자녀가 자기 소득으로 꾸준히 보험료를 낸 기록이 있다면 그 보험금은 상속재산과 섞이지 않는다. 결국 이 제도에서 유리한 쪽은 자기 소득이 있는 자녀가 직접 납부해 온 집이고, 불리한 쪽은 부모가 다 내 주면서 이름만 바꾼 집이다.
모든 집에 해당하는 이야기는 아니다
상속세는 공제가 크다. 일괄공제 5억원이 있고, 배우자가 살아 있으면 배우자 상속공제가 더해진다. 재산이 공제 범위 안에 들어가는 집이라면 보험금이 상속재산으로 잡혀도 낼 세금이 0원일 수 있다. 이 이야기는 아파트 한 채와 보험금을 합쳤을 때 공제를 넘는 집에서 비로소 숫자가 된다.
이 글이 답하지 못하는 것
배우자가 살아 있는 경우의 배우자 상속공제 금액, 보험금 수령인이 상속을 포기했을 때의 처리, 상속세 신고세액공제와 장례비 공제는 계산에 넣지 않았다. 자녀가 낸 보험료라는 사실을 어떤 자료로 입증하는지도 이 글에서 다루지 않았다.
판단 기준을 하나만 꼽자면, 집에 있는 종신보험·정기보험 증권을 꺼내 계약자와 실제 납부 통장이 누구인지를 나란히 적어 보는 것이다. 그 두 칸이 같은 사람인지에서 세금이 갈린다.












답글 남기기