집주인이 연락을 해 왔다.
돈을 좀 줄 테니 나가 줄 수 있겠느냐고.
세입자는 계산기를 두드려 답장을 보냈다.
그리고 카톡은 읽씹을 당했다.
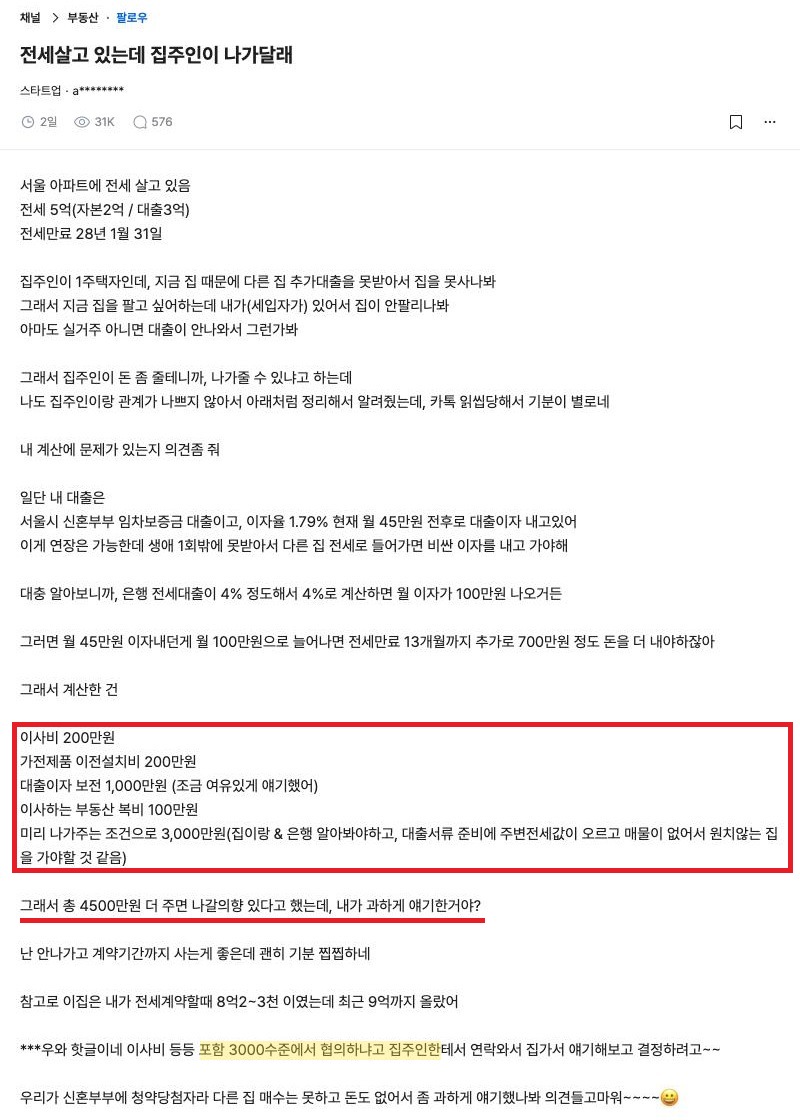
그래서 총 4,500만원 더 주면 나갈 의향 있다고 했는데,
내가 과하게 얘기한 거야?
블라인드 부동산 채널에 올라온 글이다.
댓글이 576개 달렸다.
글쓴이는 서울 아파트에 전세로 산다.
보증금은 5억원, 그중 3억원이 대출이다.
만료는 2028년 1월 말이다.
글쓴이가 짐작한 사정은 이랬다.
집주인은 1주택자인데, 이 집 때문에 추가 대출이 안 나와서 다른 집을 못 산다.
그래서 이 집을 팔고 싶은데, 세입자가 있으니 팔리지 않는 것 같다고.
글쓴이가 보낸 계산은 다섯 줄이었다.
- 이사비 200만원
- 가전제품 이전 설치비 200만원
- 대출이자 보전 1,000만원 (“조금 여유 있게 얘기했어”)
- 이사하는 집 중개수수료 100만원
- 미리 나가 주는 조건으로 3,000만원
대출이자 이야기에는 사정이 있었다.
지금 대출은 서울시 신혼부부 임차보증금 대출로 금리가 1.79%다.
생애 한 번만 받을 수 있어서, 다른 집으로 가면 은행 대출을 새로 받아야 한다.
글쓴이 계산으로는 월 이자가 45만원에서 100만원으로 늘어난다.
3,000만원에도 이유를 달았다.
집과 은행을 다시 알아봐야 하고,
주변 전세값이 올라 매물이 없어서 원치 않는 집에 가야 할 것 같다고.
난 안 나가고 계약 기간까지 사는 게 좋은데,
괜히 기분 찝찝하네.
글쓴이가 전세 계약할 때 이 집은 8억2,000만~8억3,000만원이었는데,
최근 9억원까지 올랐다고도 덧붙였다.
댓글은 한쪽으로 쏟아졌다
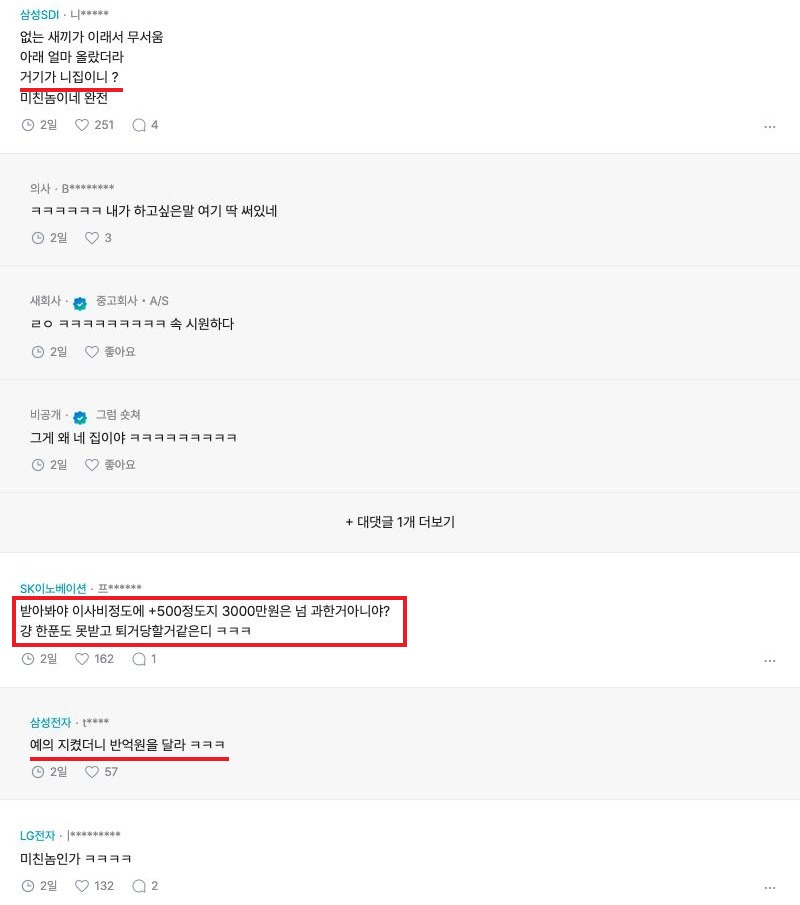
추천 1위 댓글은 거칠었다.
집값이 얼마 올랐다는 대목을 짚으며 “거기가 니 집이니?”라고 물었다.
추천 2위는 금액을 짚었다.
받아 봐야 이사비 정도에 500만원 더 얹는 수준이지,
3,000만원은 너무 과하다고.
대댓글은 한 줄이었다.
“예의 지켰더니 반억 원을 달라.”
조금 더 따진 댓글도 있었다.
보통은 3,000만원 안에 중개수수료와 이사비가 다 들어가는데,
3,000만원을 따로 두고 나머지 비용을 또 청구하는 세입자는 처음 본다고.
이건 사실상 안 나가겠다는 우회적인 표현 아니냐는 것이다.
전세 사는 사람은 원래 다음 전세 때 돈을 더 주고 가는 위험을 안고 사는 건데,
그걸 집주인에게 넘기려 한다는 지적도 있었다.
서로 요구할 건 요구하고, 안 되면 계약 만료까지 가면 그만이라는 덤덤한 반응도 있었다.
글이 화제가 된 뒤, 글쓴이는 본문에 소식을 덧붙였다.
집주인에게서 이사비 등을 포함해 3,000만원 수준에서 협의하자는 연락이 왔다고.
신혼부부에 청약 당첨자라 다른 집을 살 수도 없고 돈도 없어서
좀 과하게 얘기한 것 같다며, 의견 고맙다고 했다.
글쓴이는 1년 넘게 남은 계약을 앞당겨 주는 값이라고 생각했다.
댓글은 남의 집값 오른 데까지 계산에 넣은 요구라고 봤다.
결과적으로 집주인은 3,000만원을 꺼냈다.
여러분은 어떻게 생각하나요?
계약 기간이 남은 세입자에게 나가 달라고 할 때,
3,000만원은 과한 값일까요, 그만한 값일까요?












답글 남기기