급여명세서를 보면 기본급 아래에 식대가 따로 적혀 있는 경우가 많다. 회사가 친절해서 나눠 둔 것은 아니다. 이 항목은 세금과 최저임금에서 서로 다르게 다뤄진다.

세금에서는 빠진다
소득세법 제12조는 비과세 소득을 나열하면서, 러목에 이렇게 적었다.
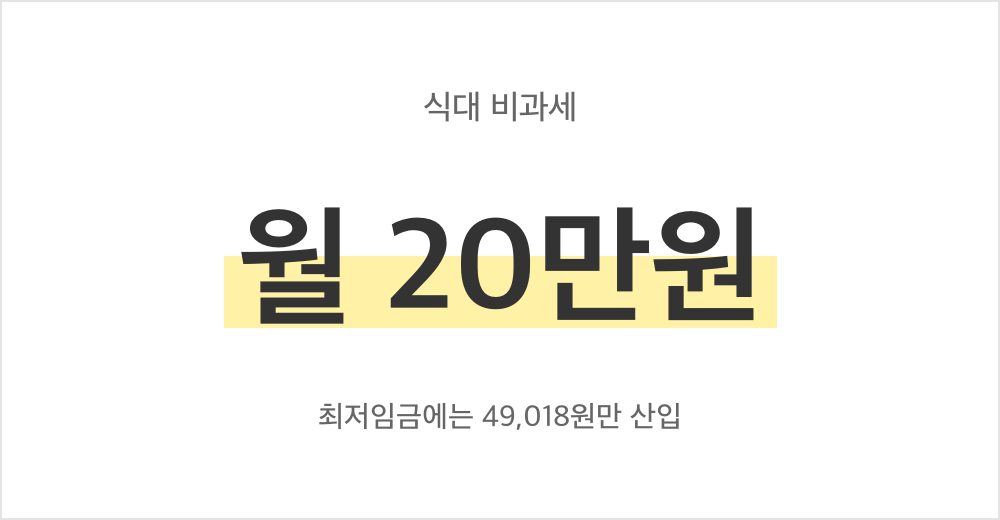
근로자가 사내급식이나 이와 유사한 방법으로 제공받는 식사 기타 음식물 또는 근로자(식사 기타 음식물을 제공받지 아니하는 자에 한정한다)가 받는 월 20만원 이하의 식사대
조건이 둘이다. 회사에서 밥을 주지 않을 것, 그리고 월 20만원 이하일 것이다. 구내식당에서 밥을 먹으면서 식대도 받으면 식대는 과세된다.
월 20만원이면 한 해 240만원이다. 소득세율 15% 구간에 지방소득세까지 더하면 한 해 39만6천원쯤을 덜 낸다.
같은 월급이라도 식대로 나눠 받는 쪽이 손에 남는 돈이 많다.
최저임금에서는 거의 안 들어간다
최저임금법 제6조 제4항 제3호는 반대로 간다.
식비와 숙박비, 교통비처럼 생활 보조 성격의 임금은 해당 연도 월 환산액의 100분의 7을 넘는 부분만 최저임금에 넣는다.
2026년 최저임금 월 환산액은 2,156,880원이다. 그 7%는 150,982원이다.
식대 20만원을 받는다면 최저임금 계산에 들어가는 몫은 49,018원뿐이다. 나머지 15만원은 받았어도 없는 것으로 본다.
세금에서는 20만원을 빼 주고, 최저임금에서는 15만원을 빼 버린다. 같은 항목이 두 법에서 정반대로 움직인다.
숫자로 보면
기본급 200만원에 식대 20만원을 받는 사람이 있다고 하자. 받는 돈은 220만원이다.
최저임금 계산에 들어가는 금액은 이렇다.
| 항목 | 금액 | 산입액 |
|---|---|---|
| 기본급 | 2,000,000원 | 2,000,000원 |
| 식대 | 200,000원 | 49,018원 |
| 합계 | 2,200,000원 | 2,049,018원 |
기준은 2,156,880원이다. 220만원을 받으면서 최저임금에 미달한다.
기본급을 211만원으로 올려야 2,159,018원이 되어 기준을 넘는다.
상여금도 같은 구조다
같은 조 제2호는 매월 주는 상여금을 월 환산액의 25%를 넘는 부분만 산입한다고 했다. 2026년 기준으로 539,220원이 그 선이다.
기본급을 낮추고 상여와 식대를 키운 급여 구조는 세금에서는 유리하지만, 최저임금 기준에서는 불리해진다.
생활에 옮기면
급여명세서에서 볼 것은 총액이 아니라 기본급이 얼마인가다.
기본급은 최저임금 판단의 기준이 되고, 연차수당과 퇴직금 계산의 바탕이 되는 평균임금에도 영향을 준다. 식대 비중이 큰 구조는 당장의 세금은 줄여 주지만 퇴직할 때 받는 돈을 줄인다.
연봉 협상에서 총액만 맞추고 구성을 보지 않으면, 1년 뒤에 그 차이가 돌아온다.















답글 남기기