국민연금 가입자가 세상을 떠나면 남은 가족에게 유족연금이 나옵니다. 그런데 누가 받는지, 얼마를 받는지, 언제 끊기는지가 조문마다 흩어져 있어 헷갈리기 쉽습니다.
한 줄 답
유족연금은 사망자의 가입기간에 따라 기본연금액의 40%, 50%, 60%로 정해집니다. 유족 중 최우선 순위자 한 사람에게만 지급하고, 배우자가 재혼하면 수급권이 사라집니다.
누가 사망했을 때 나오나
국민연금법 제72조 제1항입니다. 다음 어느 하나에 해당하는 사람이 사망하면 유족에게 지급합니다.
| 번호 | 사망한 사람의 요건 |
|---|---|
| 1 | 노령연금 수급권자 |
| 2 | 가입기간이 10년 이상인 가입자 또는 가입자였던 사람 |
| 3 | 연금보험료를 낸 기간이 가입대상기간의 3분의 1 이상 |
| 4 | 사망일 5년 전부터 사망일까지 중 보험료를 낸 기간이 3년 이상 |
| 5 | 장애등급 2급 이상인 장애연금 수급권자 |
4번에는 단서가 붙습니다. 가입대상기간 중 체납기간이 3년 이상인 사람은 제외됩니다.
또 제72조 제2항에 따라 3번이나 4번에 해당하는 사람이 가입 대상에서 제외되는 기간, 국외이주·국적상실 기간 중에 사망하면 유족연금이 나오지 않습니다.
유족의 범위와 순위
제73조 제1항입니다. 사망할 당시 그 사람에 의하여 생계를 유지하고 있던 사람이어야 합니다.
| 순위 | 유족 | 나이 조건 |
|---|---|---|
| 1 | 배우자 | 없음 |
| 2 | 자녀 | 25세 미만 또는 장애상태 |
| 3 | 부모 (배우자의 부모 포함) | 60세 이상 또는 장애상태 |
| 4 | 손자녀 | 19세 미만 또는 장애상태 |
| 5 | 조부모 (배우자의 조부모 포함) | 60세 이상 또는 장애상태 |
제73조 제2항은 최우선 순위자에게만 지급한다고 정합니다. 배우자가 있으면 자녀에게는 나오지 않습니다. 나눠 받는 구조가 아닙니다.
금액은 가입기간으로 갈립니다
제74조입니다.
| 사망자의 가입기간 | 유족연금액 |
|---|---|
| 10년 미만 | 기본연금액의 40% |
| 10년 이상 20년 미만 | 기본연금액의 50% |
| 20년 이상 | 기본연금액의 60% |
여기에 부양가족연금액을 더합니다. 제52조 제1항에서 배우자는 연 15만원으로 정해져 있고, 매년 물가에 따라 조정됩니다.
기본연금액이 월 100만원인 경우로 보겠습니다.
| 가입기간 | 월 유족연금 |
|---|---|
| 8년 | 40만원 |
| 15년 | 50만원 |
| 25년 | 60만원 |
가입기간 10년을 넘기느냐에서 월 10만원이 갈립니다. 20년을 넘기면 또 10만원입니다.
노령연금을 받던 분이 사망한 경우에는 상한이 있습니다
제74조 단서가 중요합니다.
다만, 노령연금 수급권자가 사망한 경우의 유족연금액은 사망한 자가 지급받던 노령연금액을 초과할 수 없다.
가입기간이 길어 60%를 적용하더라도, 고인이 실제로 받던 노령연금보다 많이 나올 수는 없습니다. 조기노령연금으로 감액된 금액을 받고 계셨다면 그 금액이 상한이 됩니다.
본인 연금이 있으면 하나만 고릅니다
제56조 중복급여의 조정입니다. 가장 많이 묻는 부분입니다.
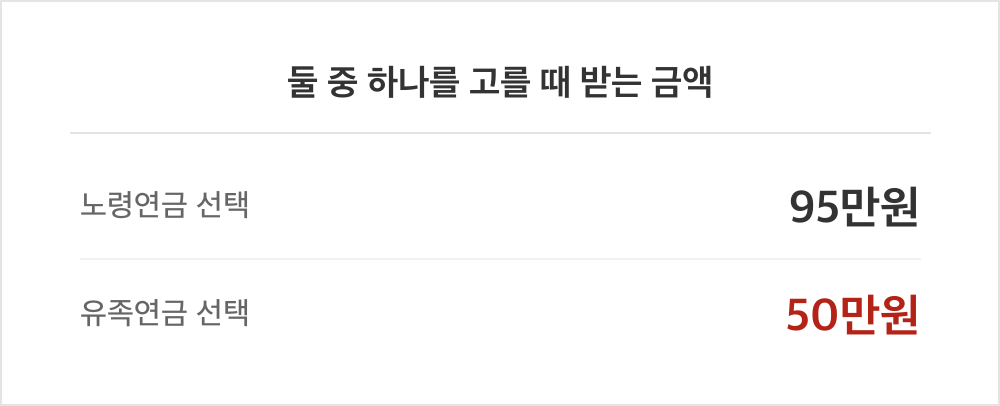
한 사람에게 두 개 이상의 급여 수급권이 생기면, 본인이 선택한 하나만 지급하고 다른 급여는 정지됩니다. 그런데 선택하지 않은 급여가 유족연금이면, 유족연금액의 30%를 선택한 급여에 추가해 줍니다.
본인 노령연금이 월 80만원, 배우자 사망으로 생긴 유족연금이 월 50만원인 경우를 보겠습니다.
| 선택 | 받는 금액 |
|---|---|
| 노령연금 선택 | 80만원 + 유족연금 50만원의 30%인 15만원 = 95만원 |
| 유족연금 선택 | 50만원 |
둘을 합한 130만원은 나오지 않습니다. 보통 금액이 큰 쪽을 고르게 됩니다.
수급권이 사라지는 경우
제75조 제1항입니다.
- 수급권자가 사망한 때
- 배우자인 수급권자가 재혼한 때
- 자녀나 손자녀인 수급권자가 파양된 때
- 장애상태가 아닌 자녀가 25세가 된 때, 장애상태가 아닌 손자녀가 19세가 된 때
제75조 제2항에는 한 가지가 더 있습니다. 부모·손자녀·조부모가 받고 있던 중에 고인의 태아가 출생해 수급권을 갖게 되면 그 수급권은 소멸합니다. 순위가 앞선 자녀가 뒤늦게 나타난 셈이 되기 때문입니다.
신청 방법
- 국민연금공단 지사에 방문하거나 우편·팩스로 청구합니다.
- 유족연금 지급청구서, 사망진단서 또는 사체검안서, 가족관계증명서, 수급권자 예금계좌를 준비합니다.
- 생계유지 사실 확인이 필요한 경우 추가 서류를 요청받을 수 있습니다.
- 소멸시효는 5년입니다. 그 안에 청구하지 않으면 받을 수 없습니다.
자주 틀리는 것
첫째, 자녀 나이 기준은 19세가 아니라 25세입니다. 2023년 6월 13일 개정으로 올라갔습니다. 손자녀는 그대로 19세입니다. 둘을 같은 나이로 적어 놓은 설명이 많습니다.
둘째, 유족연금과 본인 노령연금을 둘 다 온전히 받는 것이 아닙니다. 제56조에 따라 하나를 고르고, 포기한 유족연금의 30%만 더해 받습니다.
셋째, 가입기간 10년이 안 돼도 나올 수 있습니다. 제72조 제1항 제3호와 제4호가 있기 때문입니다. 가입대상기간의 3분의 1 이상을 냈거나, 사망 전 5년 중 3년 이상을 냈으면 됩니다. “10년을 못 채웠으니 없다”고 포기하는 경우가 생깁니다.
넷째, 부모도 받을 수 있습니다. 미혼 자녀가 사망한 경우 60세 이상 부모가 4순위가 아니라 3순위입니다. 배우자와 자녀가 없으면 부모에게 갑니다.














답글 남기기