전세 계약에서 가장 무서운 순간은 계약이 끝나는 날이다. 보증금이 집주인 손을 거쳐 이미 다른 데 쓰였다면, 돌려받을 수 있는지는 집주인 사정에 달린다. 11월 4일 국토교통부와 주택도시보증공사(HUG)가 그 구조를 바꾸는 새 계약 형태를 내놨다. 보증금이 아예 집주인에게 가지 않는 방식이다.
무엇이 다른가
전월세 안심신탁은 집주인, HUG, 세입자 세 쪽이 계약한다(정책브리핑, 2026. 11. 4.).
| 누가 | 무엇을 |
|---|---|
| 세입자 | 보증금에 해당하는 돈(예치금)을 HUG에 맡긴다 |
| HUG | 예치금을 운용하고, 집주인에게 약정 수익률만큼을 매달 월세처럼 준다 |
| 집주인 | 목돈 대신 월 수익을 받는다. 이번 공고 수익률은 세전 연 4.35% |
| 계약 종료 | HUG가 세입자에게 예치금을 직접 돌려준다 |
그래서 이 계약은 서류상 “보증금 없는 월세”다. 보증금이 집주인을 거치지 않으니 집주인이 돌려줄 의무도 없다. 그래도 주택임대차보호법은 그대로 적용돼 계약갱신, 대항력, 5% 증액 제한이 똑같이 붙는다.
4억원으로 셈해 보면
가령 전세 시세 4억원 집이라고 해 보자. 일반 전세라면 집주인은 4억원 목돈을 받는다. 안심신탁이라면 4억원 × 4.35% = 연 1,740만원, 한 달 145만원을 받는다.
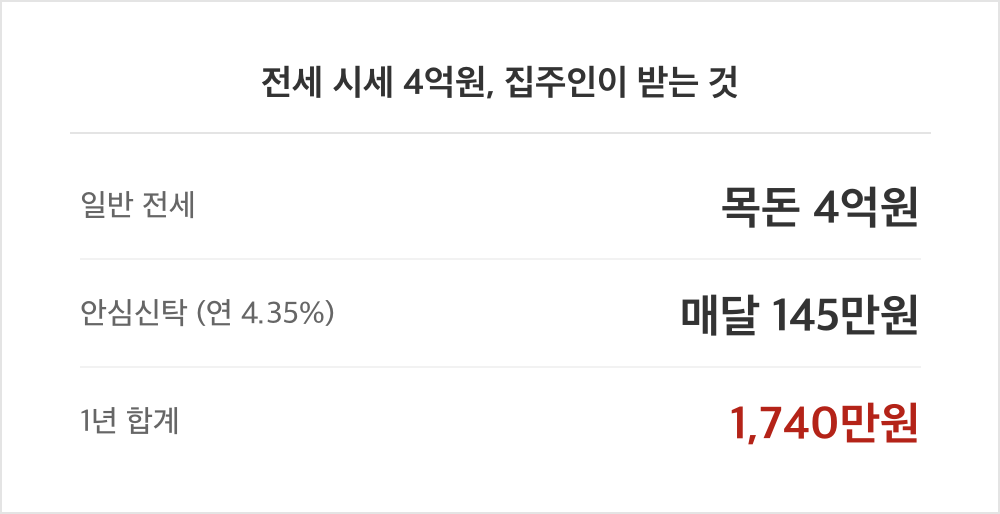
같은 4억원인데 집주인 쪽에서는 “목돈”이 “월급”으로 바뀐다.
세입자 쪽은 일반 전세와 크게 다르지 않다. 4억원을 맡기고 월세 없이 살다가 나갈 때 돌려받는다. 다른 점은 돌려주는 쪽이 집주인이 아니라 HUG라는 것이다. 정부 설명으로는 집이 압류되거나 경매에 넘어가도 예치금은 HUG가 100% 돌려준다. 전세보증금반환보증에 따로 가입할 필요도 없어 보증료가 빠진다.
누구에게 맞는 계약인가
이 구조에서 손해를 보는 사람은 없어 보이지만, 맞는 집주인과 안 맞는 집주인은 분명히 갈린다고 본다.
맞는 쪽은 목돈이 필요 없는 집주인이다. 대출 없이 집 한 채를 가진 은퇴자가 대표적이다. 정부는 일정 요건을 갖춘 주택연금 가입자가 안심신탁 계약을 맺고 규제지역에서 지방으로 옮기면 실거주 의무 예외를 줘서, 안심신탁 월 수익과 주택연금을 함께 받게 할 계획이라고 밝혔다. 월세 연체와 공실 걱정이 없다는 점도 크다. 계약이 끝나고 공실이 생기면 HUG가 최대 2개월 치 월 수익을 지급한다.
안 맞는 쪽은 전세금을 받아 다른 데 쓰려는 집주인이다. 전세금으로 대출을 갚거나 다른 집을 사는 구조는 이 계약에서 불가능하다. 그리고 집값 대비 선순위 부채가 80%를 넘거나 집값이 20억원을 넘는 집은 처음부터 참여할 수 없다.
이 제도는 전세사기를 단속하는 대신, 전세금이 집주인 손에 머무는 순간 자체를 없앴다.
세금 혜택은 아직 약속이다
정부는 HUG가 집주인에게 주는 월 수익에 소득세·법인세 50% 감면과 농어촌특별세 비과세를 주겠다고 했다. 다만 문답 자료에서 이를 위해 조세특례제한법 등 개정이 필요하고, 2027년 임대소득을 신고하는 2028년 5월 전까지 개정을 마칠 계획이라고 밝혔다. 지금은 계획이지 확정된 법이 아니다.
이 숫자가 말해주지 않는 것
4.35%는 이번 공고의 약정 수익률이라 앞으로 공고마다 달라질 수 있다. 세입자 예치금 대출의 금리와 한도, 중개보수를 누가 얼마 내는지는 이 글에서 확인하지 못했다. 계약 종료 때 집주인이 이의를 신청하면 예치금 일부를 HUG가 유보할 수 있는데, 그 기준도 실제 운영을 봐야 안다.
판단 기준을 하나 꼽자면, 집주인이라면 전세금 목돈이 지금 꼭 필요한지, 세입자라면 보증금을 돌려받지 못할 걱정이 계약 조건보다 더 큰지를 먼저 묻는 것이다. 집주인은 “아니오”, 세입자는 “예”라면 이 계약을 볼 만하다.














답글 남기기