퇴직금 명세서를 받으면 세금이 생각보다 적다는 사람도, 생각보다 많다는 사람도 있습니다. 퇴직소득세는 금액보다 몇 년 일했는지가 세금을 크게 바꾸는 구조라서 그렇습니다.
한 줄 답
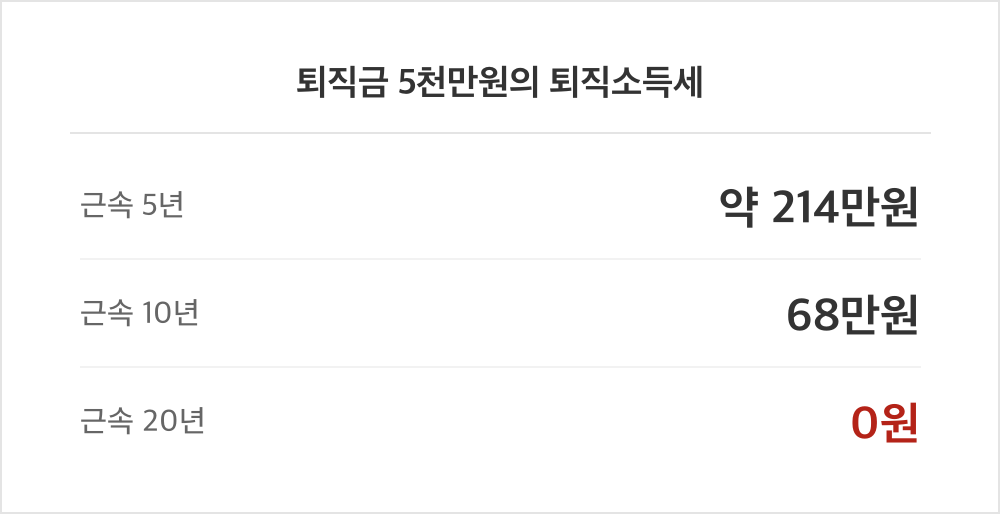
퇴직소득세는 퇴직금에서 근속연수공제를 빼고, 1년치로 바꿔 12를 곱한 환산급여에서 다시 환산급여공제를 뺀 뒤, 세율을 적용해 12로 나누고 근속연수를 곱해 구합니다(소득세법 제48조, 제55조 제2항). 같은 5천만원이라도 근속 10년이면 68만원, 5년이면 약 214만원입니다(지방소득세 제외).
계산 순서
| 단계 | 계산 | 조문 |
|---|---|---|
| ① 근속연수공제 | 5년 이하 100만원×연수, 10년 이하 500만원+200만원×(연수−5) … | 제48조 제1항 제1호 |
| ② 환산급여 | (퇴직금 − ①) ÷ 근속연수 × 12 | 제48조 제1항 |
| ③ 환산급여공제 | 800만원 이하 전액, 7천만원 이하 800만원+초과분 60% … | 제48조 제1항 제2호 |
| ④ 과세표준 | ② − ③ | |
| ⑤ 산출세액 | ④에 종합소득 세율 적용 → ÷12 → ×근속연수 | 제55조 제2항 |
근속연수는 1년 미만 기간이 있으면 1년으로 봅니다(제48조 제1항).
같은 5천만원, 근속연수만 다르게
| 항목 | 근속 5년 | 근속 10년 | 근속 20년 |
|---|---|---|---|
| ① 근속연수공제 | 500만원 | 1,500만원 | 4,000만원 |
| ② 환산급여 | 1억800만원 | 4,200만원 | 600만원 |
| ③ 환산급여공제 | 6,530만원 | 2,840만원 | 600만원 |
| ④ 과세표준 | 4,270만원 | 1,360만원 | 0원 |
| ⑤ 산출세액 | 약 214만원 | 68만원 | 0원 |
| 퇴직금 대비 | 4.29% | 1.36% | 0% |
근속 10년의 계산을 따라가 보겠습니다. 5,000만원 − 1,500만원 = 3,500만원을 10년으로 나누고 12를 곱하면 환산급여 4,200만원입니다. 공제는 800만원 + (4,200만원 − 800만원) × 60% = 2,840만원, 과세표준은 1,360만원입니다. 6% 세율이면 81만6천원이고, 이를 12로 나눠 10을 곱하면 68만원입니다.
근속 5년은 같은 돈이 5년에 몰려 있어 환산급여가 1억원을 넘고, 15% 구간까지 올라갑니다. 그래서 세금이 10년의 3배 이상이 됩니다.
1년 차이는 얼마인가
같은 5천만원으로 근속 9년, 10년, 11년을 비교하면 이렇습니다.
| 근속 | 근속연수공제 | 과세표준 | 산출세액 |
|---|---|---|---|
| 9년 | 1,300만원 | 약 1,653만원 | 91만5천원 |
| 10년 | 1,500만원 | 1,360만원 | 68만원 |
| 11년 | 1,750만원 | 약 1,098만원 | 60만4천원 |
9년에서 10년으로 넘어갈 때 세금이 23만5천원 줄어듭니다. 근속 9년 차에는 과세표준이 1,400만원을 넘어 15% 구간에 걸리기 때문입니다. 근속 20년이 되면 근속연수공제(4,000만원)만으로 대부분이 빠져 세금이 0원이 됩니다.
왜 12로 나누고 연수를 곱하나
여러 해에 걸쳐 쌓인 돈을 한 해에 받으면 누진세율이 한꺼번에 높게 붙습니다. “1년치로 바꿔 세율을 매긴 뒤 다시 연수만큼 곱하는” 방식은 이 쏠림을 줄이려는 장치로 읽힙니다. 거꾸로 말하면 같은 금액을 짧은 기간에 받은 사람일수록 이 완충 효과를 덜 받습니다.
신고와 납부
- 회사가 퇴직금을 줄 때 퇴직소득세를 원천징수하고 원천징수영수증을 줍니다.
- 퇴직금을 IRP(개인형퇴직연금) 계좌로 받으면 그 시점엔 과세가 미뤄지고, 나중에 연금으로 받을 때 따로 계산합니다.
- 영수증의 근속연수와 입사일이 맞는지 확인합니다. 근속연수 1년 차이가 세금을 바꿉니다.
자주 틀리는 것
첫째, 퇴직금이 많을수록 세율이 같은 비율로 오른다고 아는 경우입니다. 위 표처럼 실제로는 근속연수가 더 큰 변수입니다.
둘째, 퇴직소득도 연말정산 때 근로소득과 합친다고 아는 경우입니다. 퇴직소득은 종합소득과 따로 계산하는 분류과세입니다.
셋째, 1년 미만 기간은 버린다고 아는 경우입니다. 1년 미만은 1년으로 올려 셉니다. 10년 1개월이면 11년입니다.
이 글이 답하지 못하는 것
임원 퇴직금 한도, 중간정산을 받은 뒤의 근속연수 계산(시행령이 정하는 방법), IRP로 옮긴 뒤 연금 수령 시 감면율은 계산에 넣지 않았습니다. 지방소득세(산출세액의 10%)는 별도로 붙습니다.














답글 남기기