급하게 받은 대출이 하루 이틀 지나 다시 보니 필요 없었다는 걸 알게 될 때가 있다. 권유받아 든 보험이 집에 와서 보니 이미 가진 보장과 겹칠 때도 있다. 이런 경우 “계약했으니 끝”이라고 생각하기 쉽다. 금융 계약에도 물건처럼 무를 수 있는 기간이 법으로 정해져 있다.
상품마다 기간이 다르다
금융소비자 보호에 관한 법률 제46조 제1항은 일반금융소비자가 청약을 철회할 수 있는 기간을 상품별로 나눴다.
| 상품 | 철회 기간 |
|---|---|
| 보장성 (보험) | 보험증권 받은 날부터 15일과 청약한 날부터 30일 중 먼저 오는 날까지 |
| 투자성, 금융상품자문 | 계약서류를 받은 날(또는 계약체결일)부터 7일 |
| 대출성 | 계약서류를 받은 날부터 14일 (돈을 그보다 늦게 받았으면 받은 날부터) |
계약 당사자끼리 이보다 긴 기간을 약속했다면 그 기간을 따른다. 법이 정한 기간은 최소한이다.
보험은 “먼저 오는 날”
보험은 두 기한이 겹친다. 가령 11월 2일에 청약하고 증권을 11월 21일에 받았다면, 증권 기준 15일은 12월 6일, 청약 기준 30일은 12월 2일이다. 먼저 오는 12월 2일이 끝이다. 증권이 늦게 올수록 증권 기준 15일을 다 못 쓰는 셈이다.
보험 철회는 증권을 받은 날이 아니라 청약한 날부터 세는 편이 안전하다.
보험은 보낸 날, 대출은 갚은 날
철회가 언제 효력을 갖는지도 상품마다 다르다. 같은 조 제2항 제1호는 보험·투자상품의 철회가 철회 의사를 적은 서면 등을 발송한 때 효력이 생긴다고 했다. 기한 마지막 날 보내기만 해도 된다는 뜻이다. 금융회사는 접수한 날부터 3영업일 안에 받은 돈을 돌려줘야 하고, 늦으면 늦은 기간만큼 계산한 금액을 더 줘야 한다(제3항 제1호).
가령 월 10만원짜리 보험에 들고 첫 달 보험료를 낸 뒤 기한 안에 철회하면 10만원을 그대로 돌려받는다. 보장을 받은 기간이 있었더라도 이미 낸 보험료를 깎고 돌려주는 구조가 아니다.
반면 대출은 돈이 오간 계약이라 의사 표시만으로는 끝나지 않는다. 기한 안에 서면을 보내고 돈까지 돌려줘야 한다. 대출의 기간이 14일로 가장 긴 것은 이렇게 돈을 마련해 갚는 시간까지 감안한 숫자로 읽힌다.
대출을 무르면 무엇을 돌려주나
같은 조 제2항 제2호는 대출 철회의 효력이 서면 등을 보내고, 받은 돈과 이자, 금융회사가 제3자에게 이미 낸 수수료 같은 비용을 돌려준 때 생긴다고 정했다. 의사만 밝혀서는 끝나지 않고 돈을 갚아야 철회가 완성된다는 뜻이다.
가령 3,000만원을 연 6%로 빌리고 10일 만에 철회한다고 해 보자.
- 돌려줄 원금: 3,000만원
- 10일치 이자: 3,000만원 × 6% × 10 ÷ 365 = 약 49,315원
- 금융회사가 제3자에게 이미 낸 비용(인지세 같은 것)이 있다면 그만큼
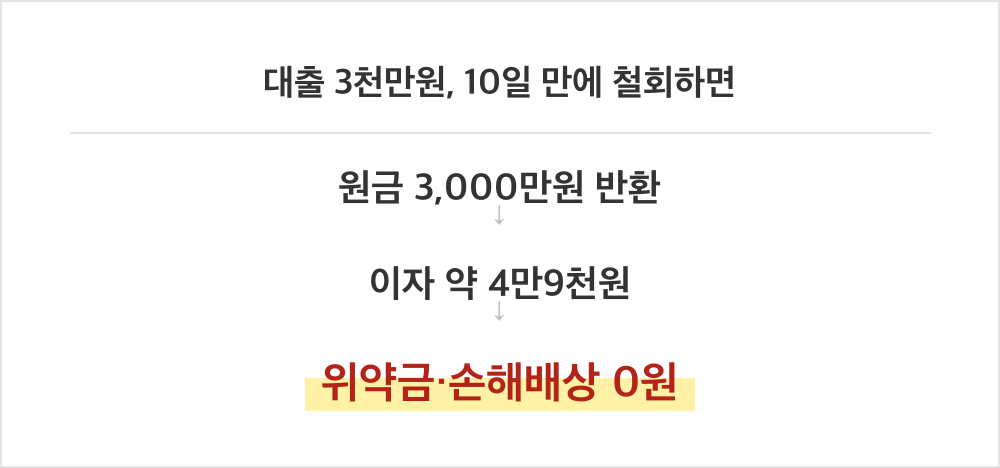
그리고 제3항 제3호에 따라 금융회사는 그 돈을 받은 날부터 3영업일 안에 소비자에게서 받은 수수료를 포함해 돌려줘야 한다.
위약금은 0원
제46조 제4항은 청약이 철회되면 금융회사가 손해배상이나 위약금 등 금전의 지급을 청구할 수 없다고 적었다. 대출을 중간에 갚을 때 흔히 붙는 중도상환수수료와 성격이 다르다. 14일 안의 철회는 “중간에 갚기”가 아니라 “처음부터 없던 일로 하기”에 가깝다고 본다.
이 차이는 꽤 크다. 대출 기간 중간에 갚으면 계약에 따라 수수료가 붙을 수 있지만, 같은 대출을 14일 안에 철회하면 이자와 실비만 내고 끝난다. 받아 놓고 고민 중인 대출이라면 14일이 지나기 전에 판단하는 것이 비용이 가장 적게 드는 길이다.
조건이 다르면 판단도 다르다
철회권은 “일반금융소비자”에게 있다. 법인이나 전문투자자로 분류되는 경우는 해당하지 않을 수 있다. 또 대통령령이 정한 상품만 대상이라 모든 금융 계약이 다 되는 것은 아니다. 투자성 상품은 같은 조 제3항 제2호 단서처럼 일정 금액 이내면 돌려주지 않는 예외도 있다.
이 숫자가 말해 주지 않는 것
어떤 대출·보험이 철회 대상에서 빠지는지는 시행령에 있어 이 글에서 확인하지 못했다. 철회와 별개인 위법계약 해지권, 중도상환수수료의 구체적 한도는 다른 조문과 규정이 정한다. 이자율과 금액은 설명을 위한 가정이다.
정리하면 기준은 두 가지다. 금융 계약도 날짜를 센다. 대출 14일, 보험은 청약일부터 30일 안쪽, 투자 7일. 그리고 그 안이라면 위약금 걱정 없이 무를 수 있다.














답글 남기기