코인으로 번 돈에도 세금을 매긴다는 이야기는 몇 년째 나왔다가 미뤄지기를 반복했다. 지금 소득세법에 적힌 시행일은 2027년 1월 1일이다. 두 달 뒤면 그 문턱이 온다. 그런데 이 조문에서 가장 눈에 띄는 날짜는 시행일이 아니라 2026년 12월 31일이다.
무엇이 소득이 되나
소득세법 제21조 제1항 제27호는 가상자산을 양도하거나 대여해서 생긴 소득을 기타소득으로 정한다. 팔아서 남긴 차익만이 아니라 빌려주고 받는 대가도 들어간다.
세금 계산은 제64조의3 제2항에 한 줄로 있다.
해당 기타소득금액(…”가상자산소득금액”)에서 250만원을 뺀 금액에 100분의 20을 곱하여 계산한 금액
한 해 가상자산소득이 250만원 이하면 세금이 없다. 250만원은 1,250만원어치를 사서 20% 오른 값에 팔았을 때 남는 금액이다. 그 정도 거래라면 세금이 없고, 그 위로 넘는 부분부터 계산이 시작된다. 넘는 부분에 20%, 지방소득세를 더하면 22%다. 다른 소득과 합치지 않는 분리과세 구조다(제14조 제3항 제8호 다목).
250만원이라는 공제는 해외주식 같은 국외자산 양도소득 기본공제(제118조의7)와 같은 금액이다. 해마다 250만원까지는 남겨도 세금이 없다는 점에서 해외주식과 비슷한 틀로 다루겠다는 설계로 읽힌다.
12월 31일의 의미
제37조 제5항이 핵심이다.
2027년 1월 1일 전에 이미 보유하고 있던 가상자산의 취득가액은 2026년 12월 31일 당시의 시가와 그 가상자산의 취득가액 중에서 큰 금액으로 한다.
시행 전에 오른 만큼은 세금을 매기지 않겠다는 뜻이다.
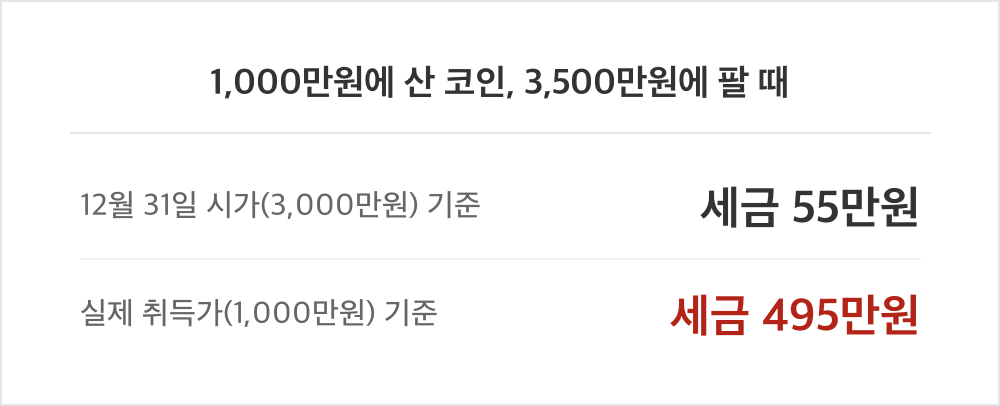
가령 2024년에 1,000만원에 산 코인이 2026년 12월 31일에 3,000만원이고, 2027년에 3,500만원에 판다고 해 보자.
- 취득가로 보는 금액: 3,000만원과 1,000만원 중 큰 3,000만원
- 소득: 3,500만원 − 3,000만원 = 500만원
- 세금: (500만원 − 250만원) × 22% = 55만원
실제 취득가 1,000만원으로 계산했다면 (2,500만원 − 250만원) × 22% = 495만원이다. 2026년 말까지 오른 2,000만원은 과세 밖으로 빠진다.
떨어진 경우도 지켜 준다
“큰 금액”이라는 표현은 반대 방향에서도 작동한다. 5,000만원에 산 코인이 2026년 말 2,000만원으로 떨어졌다가 2027년에 4,000만원에 팔렸다면, 취득가는 5,000만원과 2,000만원 중 큰 5,000만원이다. 판 값이 산 값보다 낮으니 과세할 소득이 없다.
시가로만 정했다면 2,000만원에서 4,000만원으로 오른 2,000만원에 세금이 붙었을 것이다. 실제로는 손해를 본 사람에게 세금을 매기는 일을 막는 장치라고 본다.
몇 번 미뤄졌나
가상자산 과세 조문은 2020년 12월 29일에 신설됐다. 그런데 의제취득가 기준일을 정한 제37조 제5항은 그 뒤 2021년 12월, 2022년 12월, 2024년 12월에 세 번 고쳐졌다. 시행일이 바뀔 때마다 기준일도 함께 옮겨진 흔적이다.
이 이력은 지금의 2027년 1월 1일도 확정된 미래가 아니라는 점을 보여 준다. 다시 미뤄지면 12월 31일이라는 기준일도 함께 바뀔 수 있다.
이 숫자가 말해 주지 않는 것
여러 가상자산에서 이익과 손실이 함께 났을 때 어떻게 합치는지, 거래소가 원천징수를 하는지, 해외 거래소에서 산 것의 취득가를 어떻게 증명하는지는 대통령령과 다른 조문에 맡겨져 있어 이 글에서 다루지 못했다. 실제 취득가를 확인하기 어려운 경우의 필요경비 특례(제37조 제6항)도 따로 봐야 한다. 시행이 예정대로 될지도 알 수 없다.
판단 기준을 하나만 남기면 이렇다. 지금 가진 가상자산이 있다면 2026년 12월 31일 시세와 실제로 산 가격을 둘 다 기록해 두는 것이다. 어느 쪽이 취득가가 될지는 그 두 숫자가 정한다.












답글 남기기