프리랜서로 일을 받으면 계약 금액에서 3.3%가 빠진 돈이 들어온다. 계약서에 적힌 금액과 통장에 찍힌 금액이 다르다는 사실을 처음 겪으면 당황하게 된다.
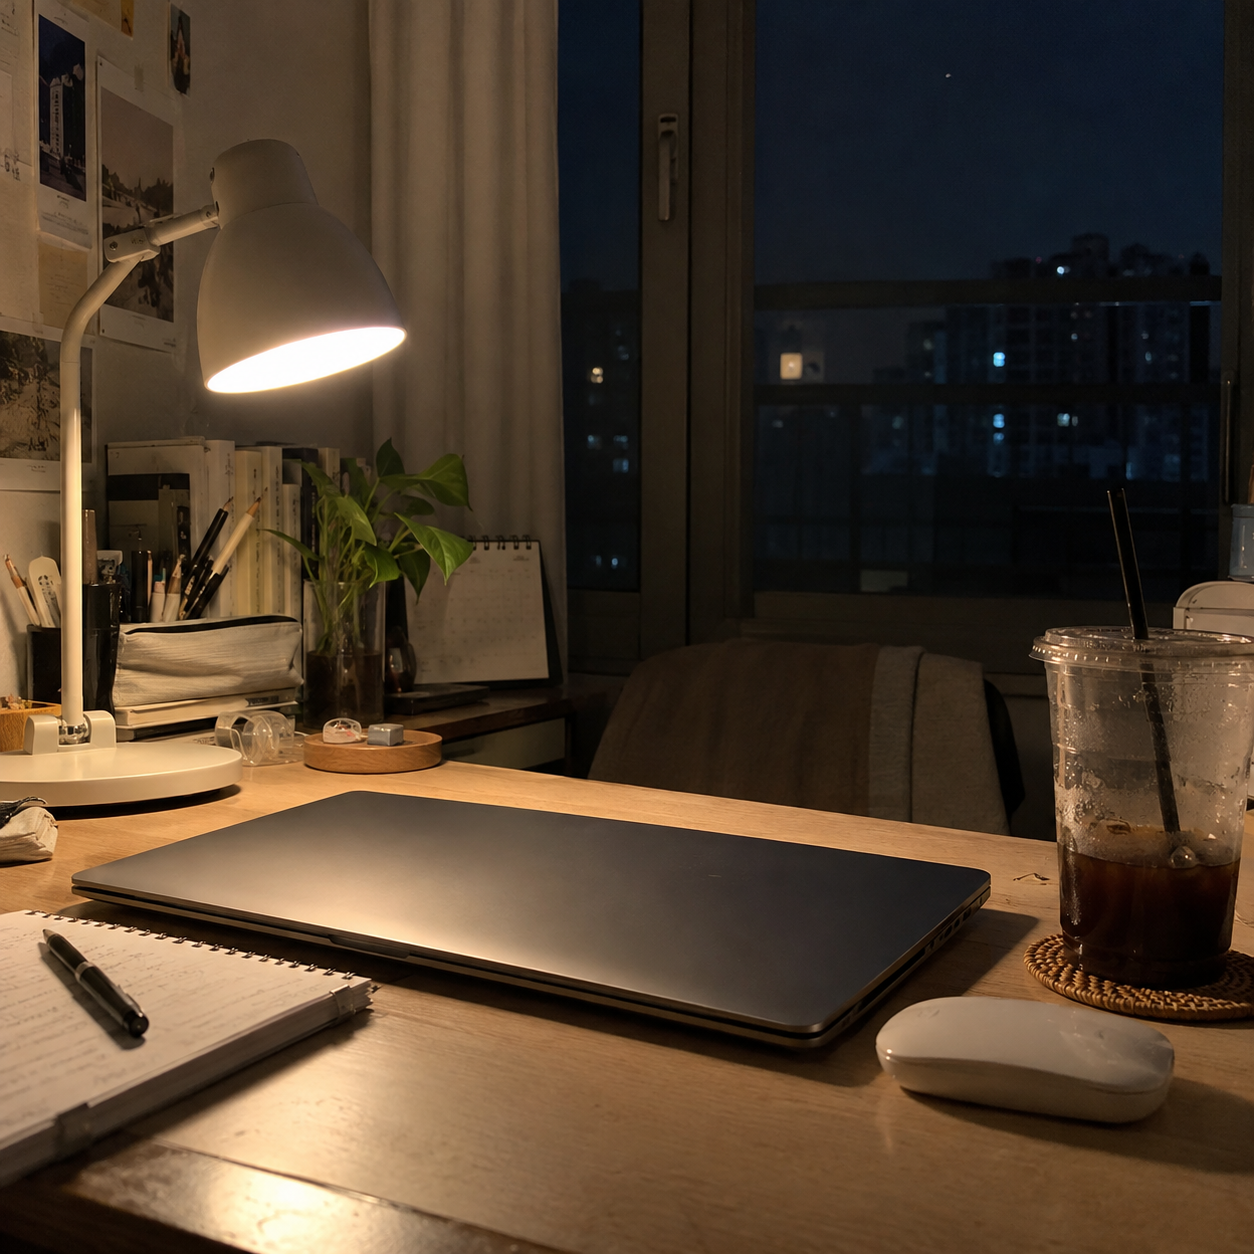
이 3.3%의 성격을 정확히 아는 사람은 많지 않다. 떼였으니 세금이라고 생각하기 쉽지만, 정확히는 미리 맡겨 둔 돈이다.
3.3%는 어디서 나온 숫자인가
소득세법 제129조 제1항 제3호는 원천징수대상 사업소득에 100분의 3을 적용한다고 정하고 있다. 여기에 지방소득세가 소득세의 10%로 붙어 0.3%가 더해진다. 둘을 합쳐 3.3%다.
이 3%는 세율이 아니라 미리 걷는 비율이다.
같은 조문에서 근로소득은 기본세율로, 이자소득은 14%로, 비영업대금 이익은 25%로 각각 다르게 적힌다. 사업소득만 3%로 낮게 잡아 둔 이유는 비용을 빼기 전의 매출 전체에 매기기 때문이다.
실제로 얼마가 빠지나
| 계약 금액 | 소득세(3%) | 지방소득세(0.3%) | 손에 들어오는 돈 |
|---|---|---|---|
| 월 200만원 | 60,000원 | 6,000원 | 1,934,000원 |
| 월 300만원 | 90,000원 | 9,000원 | 2,901,000원 |
| 월 500만원 | 150,000원 | 15,000원 | 4,835,000원 |
한 해 3,600만원을 번 프리랜서라면 1년 동안 118만8천원이 미리 빠져나간다.
다시 돌아오는 돈이다
5월 종합소득세 신고에서 실제 세금이 정해진다. 그때 미리 낸 3.3%를 빼고 남은 금액만 더 내거나, 더 낸 만큼 돌려받는다.
연 3,600만원을 벌면서 비용으로 1,500만원을 썼다면 소득금액은 2,100만원이다. 여기서 인적공제를 빼면 과세표준은 더 줄어든다. 이 구간의 세율은 6%나 15%다.
매출에 3%를 매겨 놓고 소득에 6%를 매기니, 대개는 돌려받는 쪽이 된다.
프리랜서 첫해에 환급금이 나오는 것은 이런 구조 때문이다. 운이 좋아서가 아니다.
그래서 이 돈을 세금으로 여기고 잊어버리면, 돌려받을 수 있는 돈을 그냥 두게 된다.
반대로 토해내는 경우
소득이 커지면 이야기가 달라진다. 과세표준이 5,000만원을 넘으면 세율이 24%다. 매출의 3%만 미리 냈으니 모자란 금액을 5월에 한꺼번에 내야 한다.
비용 처리를 제대로 못 한 경우에도 마찬가지다. 사업용 계좌와 사업용 카드를 따로 두지 않으면 쓴 돈을 비용으로 인정받기 어렵다.
여기서 갈리는 것
3.3%를 떼는 소득은 근로소득이 아니라 사업소득이다. 이름이 다르다는 것은 따라오는 것도 다르다는 뜻이다.
- 퇴직금이 없다
- 고용보험 실업급여의 일반 요건에 해당하지 않는다
- 연차휴가가 없다
- 건강보험은 지역가입자가 된다
같은 일을 하면서 계약 형태만 프리랜서로 바꾸는 경우가 있다. 3.3%는 눈에 보이지만 위의 네 가지는 보이지 않는다. 눈에 보이는 쪽만 비교하면 판단을 그르친다.
생활에 옮기면
3.3%가 빠진 금액을 수입으로 잡는 습관이 안전하다. 그리고 그 돈을 쓴 비용의 증빙은 한 통에 모아 둔다.
5월에 환급을 받든 더 내든, 결과를 가르는 것은 비용을 얼마나 증명할 수 있느냐다. 미리 뗀 3.3%는 내가 바꿀 수 없지만, 비용 증빙은 바꿀 수 있다.














답글 남기기