가족을 떠나보내고 나면 장례와 정리에 몇 달이 금방 갑니다. 그사이 상속세 신고기한도 흘러갑니다. 기한 안에 신고하는지 아닌지에 따라 같은 상속재산의 세금이 크게 달라지기 때문에, 날짜 계산부터 정확히 해 둘 필요가 있습니다.
한 줄 답
상속세는 사망일(상속개시일)이 속하는 달의 말일부터 6개월 안에 신고해야 합니다. 기한 안에 신고하면 산출세액의 3%를 깎아 주고, 신고하지 않으면 낼 세금의 20%를 가산세로 더 냅니다.
조문 그대로
상속세 및 증여세법 제67조 제1항입니다.
상속세 납부의무가 있는 상속인 또는 수유자는 상속개시일이 속하는 달의 말일부터 6개월 이내에 (…) 상속세의 과세가액 및 과세표준을 (…) 납세지 관할세무서장에게 신고하여야 한다.
피상속인이나 상속인이 외국에 주소를 둔 경우는 9개월입니다(같은 조 제4항).
기한 계산
| 사망일 | 기준이 되는 말일 | 신고기한 |
|---|---|---|
| 2026년 11월 2일 | 11월 30일 | 2027년 5월 31일 |
| 2026년 11월 28일 | 11월 30일 | 2027년 5월 31일 |
| 2026년 12월 1일 | 12월 31일 | 2027년 6월 30일 |
같은 11월이면 초에 돌아가셨든 말에 돌아가셨든 기한은 같습니다. 하루 차이로 12월로 넘어가면 기한이 한 달 늘어납니다.
기한 안에 신고하면, 안 하면
| 구분 | 내용 | 조문 |
|---|---|---|
| 신고세액공제 | 산출세액(공제·감면액 등 제외)의 3% 차감 | 상증법 제69조 제1항 |
| 무신고가산세 | 낼 세액의 20% (부정행위면 40%) | 국세기본법 제47조의2 제1항 |
| 납부지연가산세 | 안 낸 세액 × 지난 일수 × 시행령 이자율 | 국세기본법 제47조의4 제1항 |
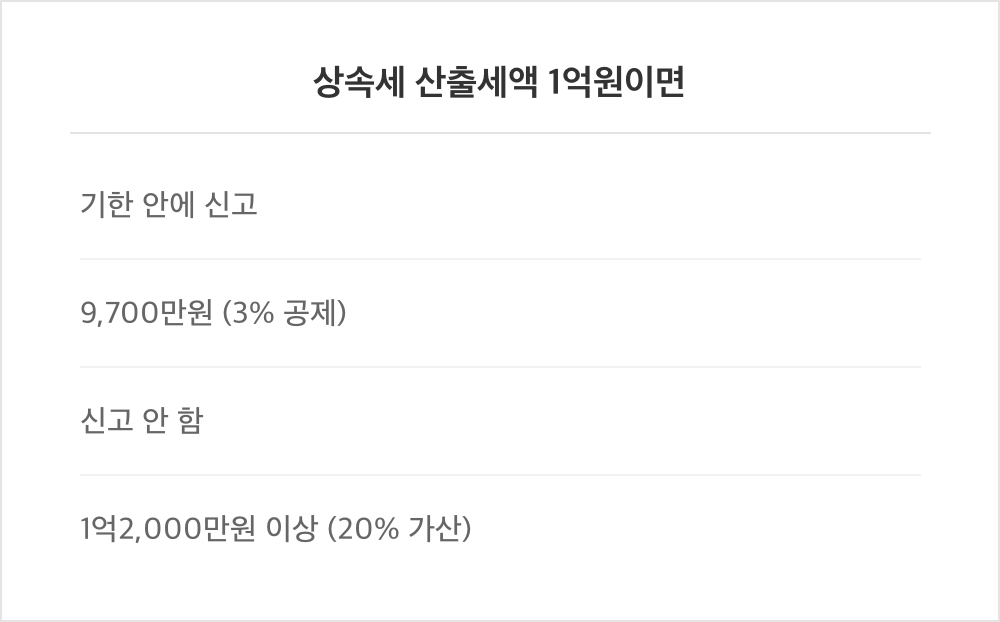
산출세액 1억원이라고 가정해 보겠습니다(다른 공제·감면 없음).
- 기한 안 신고: 1억원 − 300만원 = 9,700만원
- 무신고: 1억원 + 가산세 2,000만원 = 1억2,000만원 (+ 납부지연가산세)
차이는 2,300만원, 산출세액의 23%입니다. 날짜를 놓친 값으로는 큰 금액입니다.
3% 공제의 바탕이 되는 금액도 조문에 정해져 있습니다. 제69조 제1항은 산출세액에 제27조에 따라 가산하는 금액을 포함한다고 했습니다. 손자녀처럼 세대를 건너뛰어 상속받아 할증된 세액도 3% 계산에 들어간다는 뜻입니다. 반대로 징수유예를 받은 금액과 다른 법에 따라 공제·감면되는 금액은 빼고 3%를 계산합니다.
같은 이유로 무신고의 대가도 커집니다. 가산세 20%는 신고하지 않은 상태의 세액에 붙고, 여기에 납부지연가산세가 날짜만큼 더해집니다. 신고가 늦어질수록 계속 불어나는 구조라, 기한을 넘겼다면 하루라도 빨리 신고하는 쪽이 낫습니다.
신고와 납부 방법
- 상속재산과 채무, 장례비 등을 정리해 피상속인 주소지 관할 세무서(또는 홈택스)에 신고합니다.
- 신고기한까지 세금을 냅니다(제70조 제1항).
- 낼 금액이 1,000만원을 넘으면 일부를 납부기한이 지난 뒤 2개월 안에 나눠 낼 수 있습니다(제70조 제2항).
- 금액이 크면 연부연납(제71조)이나 물납(제73조)을 따로 신청할 수 있습니다.
자주 틀리는 것
첫째, 사망일부터 6개월이라고 아는 경우입니다. 기준은 사망일이 속하는 달의 말일입니다. 11월 2일 사망이면 5월 2일이 아니라 5월 31일입니다.
둘째, 낼 세금이 없으면 신고할 필요가 없다고만 아는 경우입니다. 신고 의무는 “상속세 납부의무가 있는” 상속인에게 있습니다. 공제 후 세금이 없으면 의무는 없지만, 나중에 재산을 팔 때 취득가액을 입증하려고 일부러 신고해 두는 경우도 있습니다.
셋째, 상속인이 정해지지 않아 신고를 미뤄도 된다고 아는 경우입니다. 제67조 제5항은 기한까지 상속인이 확정되지 않아도 따로 신고하고, 확정된 날부터 30일 안에 상속관계를 다시 내라고 했습니다.
이 글이 답하지 못하는 것
상속세 산출세액 자체(상속공제, 세율)는 이 글에서 계산하지 않았습니다. 납부지연가산세 이자율은 국세기본법 시행령에 있어 넣지 않았습니다. 분할납부 금액의 구체적 한도는 시행령이 정합니다.














답글 남기기