이자와 배당이 한 해 2,000만원을 넘으면 종합과세 대상이 된다. 많이 알려진 숫자다. 그런데 이 문턱을 “예금이 얼마 있으면 넘나”로 바꿔 물으면 답이 하나로 나오지 않는다. 문턱은 이자 금액에 걸려 있고, 이자는 금리에 따라 움직이기 때문이다.
문턱은 이자 금액이다
소득세법 제14조 제3항은 종합소득에 합산하지 않는 소득을 열거한다. 그중 제6호가 금융소득이다.
이자소득과 배당소득(…)으로서 그 소득의 합계액이 2천만원(이하 “이자소득등의 종합과세기준금액”이라 한다) 이하이면서 제127조에 따라 원천징수된 소득
2,000만원 이하면 은행이 이자를 줄 때 떼는 원천징수로 끝난다. 넘으면 다른 소득과 합쳐 계산하는 대상이 된다. 기준은 사람마다, 한 해 동안 받은 이자와 배당의 합계다.
원천징수 세율은 이자의 14%이고, 지방소득세 1.4%가 붙어 실제로는 15.4%가 빠진다. 이자 2,000만원이면 308만원이 떼이고 1,692만원이 통장에 들어온다. 문턱 아래에서는 소득이 많든 적든 이 15.4%로 끝난다.
문턱을 넘으면 사정이 달라진다. 종합소득 기본세율은 과세표준 구간에 따라 6%에서 45%까지 올라간다(제55조). 이미 근로소득으로 35% 구간에 있는 사람이라면, 넘는 금융소득에 14%가 아니라 그 구간 세율이 걸리는 방향으로 계산된다. 같은 이자라도 누가 받느냐에 따라 세금이 달라지는 지점이 바로 이 2,000만원이다.
같은 2,000만원, 다른 원금
2,000만원을 금리로 나누면 그만큼의 이자가 나오는 원금이 나온다. 세전 단리, 1년 만기로 단순화했다.
| 금리 | 이자 2,000만원이 나오는 원금 |
|---|---|
| 연 2% | 10억원 |
| 연 3% | 약 6억6,700만원 |
| 연 3.5% | 약 5억7,100만원 |
| 연 4% | 5억원 |
금리가 두 배가 되면 문턱에 닿는 원금은 절반이 된다.
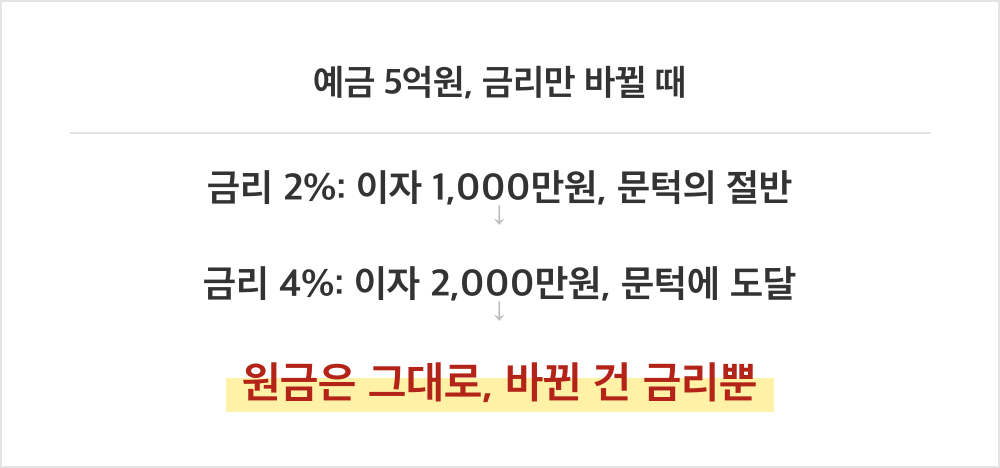
반대로 보면 이렇다. 예금 5억원은 금리 2%일 때 이자가 1,000만원이라 문턱의 절반이다. 금리가 4%가 되면 같은 5억원이 정확히 2,000만원을 만든다. 돈은 그대로인데 금리만 바뀌어 과세 방식이 달라진다.
문턱이 낮아진 적이 있다
이 기준금액은 처음부터 2,000만원이 아니었다. 2012년 세법 개정으로 4,000만원에서 2,000만원으로 낮아졌고, 2013년 소득분부터 적용됐다. 그 뒤로 10년 넘게 그대로다.
그사이 금리는 크게 오르내렸다. 기준이 고정돼 있으니 금리가 높은 해에는 문턱에 걸리는 사람이 늘고, 낮은 해에는 줄어드는 구조라고 본다.
언제 받느냐도 갈린다
이자는 실제로 받은 해의 소득으로 센다. 그래서 같은 이자라도 나눠 받느냐 한꺼번에 받느냐가 문턱을 가른다.
가령 3억원을 연 3%, 3년 만기로 넣었다고 해 보자.
- 매년 이자를 받으면: 한 해 900만원씩, 세 번
- 만기에 한꺼번에 받으면: 만기 해에 2,700만원
총 이자는 같은 2,700만원이다. 하지만 만기 일시지급이면 그 해 한 번에 2,000만원을 넘는다. 다른 예금 이자나 배당이 있다면 더 쉽게 넘는다.
만기가 같은 해에 몰리지 않게 나누는 것만으로도 문턱을 피할 수 있는 경우가 생긴다.
문턱에 안 세는 돈
같은 조항의 다른 호는 2,000만원 계산에 넣지 않는 금융소득도 정한다. 조세특례제한법에 따라 비과세되거나 분리과세되는 소득(제1호·제5호)은 처음부터 이 합계에 들어가지 않는다. 비과세·분리과세 계좌에서 나온 이자는 문턱 계산 밖이다.
또 기준은 사람마다다. 부부가 각자 이름으로 예금했다면 각자 2,000만원을 따로 센다. 한 사람 이름으로 10억원을 넣은 집과 두 사람 이름으로 5억원씩 넣은 집은 금리 4%에서 결과가 갈린다. 앞의 집은 이자 4,000만원으로 문턱을 넘고, 뒤의 집은 각자 2,000만원으로 문턱에 걸치기만 한다.
이 숫자가 말해 주지 않는 것
2,000만원을 넘었을 때 실제 세금이 얼마나 늘어나는지는 다른 소득이 얼마인지에 달려 있다. 근로소득이 크지 않은 사람은 넘어도 세금 차이가 작을 수 있고, 소득이 많은 사람은 크게 늘 수 있다. 배당은 계산 방식이 따로 있어 이 글에서 다루지 않았다. 건강보험료 영향도 이 조문 바깥이다.
판단 기준은 이렇게 정리된다. 내 예금이 얼마인지보다 올해 받을 이자와 배당의 합계가 얼마인지를 본다. 금리가 오른 해, 만기가 몰린 해에 특히 그렇다.














답글 남기기